Rapportöversikt
NETFLIX
UPPMÄRKSAMHET, FINANSER
OCH INVESTERINGSVÄRDE
En källbaserad, kritisk analys av konkurrens och intjäning
med prognoser, DCF, scenarier och investeringsbeslut.
REFERENSKURS CENTRALT VÄRDE REKOMMENDATION
63,90 USD 70 USD HÅLL
NASDAQ: NFLX / 26 OKTOBER 2026
Finansiellt bokslutsunderlag: 2022 - Q3 2026
Referenskursen 63,90 USD har lämnats av uppdragsgivaren och är inte separat verifierad som livekurs.
INVESTERINGSBESLUT / EXECUTIVE SUMMARY
Netflix växer - men YouTube vinner mer tittartid
Beslut: HÅLL vid 63,90 USD
Centralt värde cirka 70 USD/aktie; rimligt normalintervall 65–75 USD. Riskjusterad uppsida är begränsad. En potentiell köpzon på 50–55 USD förutsätter att engagemang, retention och marginaler håller. Kursen 63,90 USD kommer från uppdragsgivaren, inte från en självständig börskurskontroll.
Netflix har byggt en stark, global kassaflödesmaskin. Bolaget omsatte 45,18 md USD 2025, väntas nå cirka 51,1 md USD 2026 och guidar för 31,5 % rörelsemarginal. Men rapporterat kassaflöde under 2026 innehåller en stor engångsersättning från en avbruten affär. Ett mer relevant normaliserat FCF är enligt vår bedömning ungefär 10,5 md USD.
Konkurrensfrågan är mer komplicerad än om Netflix har fler betalande medlemmar. YouTube tog 15,8 % av all amerikansk TV-tid i augusti 2026 mot Netflix 7,7 %. En internationell 20-marknadspanel visar dessutom att daglig YouTube-tid per konto gick om Netflix under 2025. Netflix kan samtidigt fortsätta öka tittartimmarna absolut och tjäna mer per tittartimme.
Min slutsats är att Netflix har hög operativ kvalitet men inte en tillräckligt billig aktie. Tre egna scenarier för 2027 ger värdena cirka 47/70/102 USD, med sannolikhetsviktat värde 69,5 USD. En konservativ, konsistent företags-DCF ger lägre värde än multipelmodellerna, vilket sänker övertygelsen i marginalen till köp.
Vad investeraren måste tro: Netflix ska kunna hålla prisdisciplin och kundretention trots svag tittartid per konto; annonsaffären ska bli större utan att innehållskostnaderna äter upp marginalexpansionen.
Faktaunderlaget är begränsat till information publicerad senast 26 oktober 2026. 2027–2029 är egna modeller, inte ledningsguide. [F1], [F2], [E1], [E5]
LÄSANVISNING / INNEHÅLL
01 Uppdrag, metod och definitioner
02 Användare, räckvidd och historik
03 Tittartid och medieandelar
04 Vändpunkter 2019–2026
05 Finansiell utveckling och kvalitet
06 Engagemang möter ekonomi
07 Scenarier 2027–2029
08 Värdering och DCF
09 Beslut, risker och triggers
10 Källor och databegränsningar
DEL 01
Uppdrag, avgränsning och metod
Två sammanlänkade frågor: hur stark är Netflix publikposition - och vad är den styrkan värd för aktieägaren?
Värderingsdatum. 26 oktober 2026. Senaste offentliggjorda kvartal är Q3 2026 (20 oktober). Kontantflöden i miljarder USD om inte annat anges. Analysen har återskapats från officiella årsredovisningar/aktieägarbrev 2022–2026 i uppladdat arkiv, samt primära externa användningsundersökningar.
Huvudregel: vi blandar inte (1) betalande medlemskap, (2) månatliga användare, (3) unika personer, (4) minuter per aktivt konto, (5) tittade timmar för hela befolkningen och (6) andel av TV-tid som om de vore samma enhet.
| Mått | Exakt innebörd | Vad det inte bevisar |
|---|---|---|
| Betalande medlemskap | Fakturerat Netflix-konto eller annan specificerad betald medlemsdefinition. | Inte antal unika personer i ett hushåll. |
| MAU / DAU | Månatligt/dagligt aktivt konto eller person enligt leverantörens definition. | Inte betalda abonnenter eller genomsnittlig aktivitet. |
| Tittartid per konto | Genomsnittligt konsumerade minuter i en angiven panel. | Inte alltid minuter per invånare. |
| Share of TV viewing | Andel av totalt TV-tittande på TV-apparater inom mätområdet. | Inte all skärm-, mobil- eller medietid. |
| FCF | Kassaflöde från verksamheten minus capex; innehållsbetalningar går huvudsakligen i OCF. | Inte liktydigt med redovisad vinst eller återkommande FCF. |
| DCF / multiplar | Analytikerns modell baserad på prognoser och diskonteringsantaganden. | Inte en säker framtida börskurs. |
Datakvalitet: Primärredovisning och Nielsen/Ofcom prioriteras. Företagens reklammått markeras tydligt. Externa panelestimat behandlas som indikatorer, inte som officiella globala användartal. Inget i rapporten bygger på en påstådd exakt global andel av all mänsklig uppmärksamhet.
DEL 02
Användare och global räckvidd
Historiken är sammanhängande för Netflix till 2024, men inte för YouTube, TikTok och Instagram.
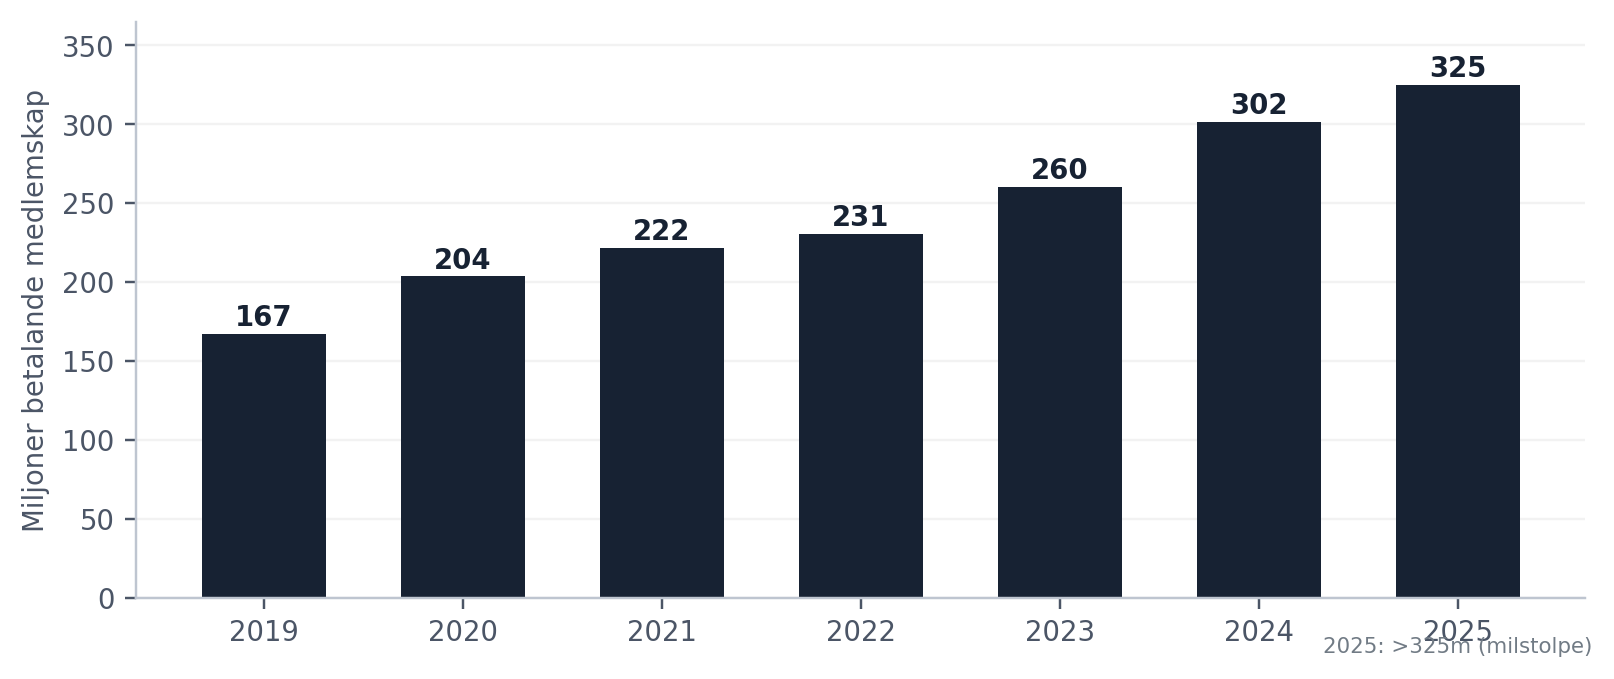
Netflix betalande medlemskap vid årsslut (miljoner). 2025 är en rapporterad milstolpe (>325 miljoner), inte en exakt jämförbar årsserie. [F5], [F6], [F7], [F8], [F9]
| År | Netflix betalda, globalt | YouTube globala användare | TikTok globala MAU | Instagram globala MAU |
|---|---|---|---|---|
| 2019 | 167,09m | 2 md, äldre uppgift | 508m (dec) | Minst 1 md (tidigare nivå) |
| 2020 | 203,66m | Ingen ny exakt årssiffra | 689m (jul) | Ingen ny officiell uppgift |
| 2021 | 221,84m | >2 md, äldre nivå | 1 md (sep) | Ingen ny exakt milstolpe |
| 2022 | 230,75m | Ingen verifierad ny exakt MAU | Ej officiell årssiffra | >2 md (bolagsmilstolpe) |
| 2023 | 260,28m | Shorts: >2 md inloggade/mån* | Ej officiell årssiffra | Ingen ny officiell MAU |
| 2024 | 301,63m | Ingen ny exakt total MAU | Ej officiell årssiffra | Ingen ny officiell MAU |
| 2025 | >325m (Q4) | Miljardräckvidd; ej exakt MAU | >1 md, bekräftat | 3 md (sep) |
| 2026 | Kvartalsantal rapporteras ej | Ingen ny exakt total MAU | 189m EU, annat mått | Senaste milstolpe: 3 md |
* Shorts-tittare avser ett separat format och ska inte räknas som YouTubes totala MAU. Alla icke-Netflix-uppgifter är milstolpar, inte en jämförbar officiell årsslutserie. Källor: bolagsuppgifter/Reuters/DSA. [E11], [E12], [E10], [F5], [F7]
Att Netflix går från 167 till över 325 miljoner betalda medlemskap är en framgång, men efter 2024 kan vi inte fortlöpande mäta den exakta medlemstillväxten. Bolagets annonsmått "250m monthly active viewers" i maj 2026 bygger på uppskattat antal
[E16], [F1]
personer per konto och är inte samma mått som traditionell MAU.
Geografisk räckvidd – avgränsningar
| Geografi | Netflix | Konkurrerande mått | Begränsning |
|---|---|---|---|
| Globalt | >325m betalda medlemskap Q4 2025 | Instagram 3 md MAU; TikTok >1 md; YouTube miljarder | Olika betal-/persondefinitioner |
| USA/Kanada | 89,63m medlemskap Q4 2024 | TikTok >170m användare i USA 2024 | USA är inte USA + Kanada |
| EMEA | 101,13m medlemskap Q4 2024 | TikTok 189m EU-mottagare H1 2026 | EMEA är ej lika med EU |
| Storbritannien | 18,1m hushåll Q1 2026 enligt Barb | YouTube når 46,3m vuxna online maj 2025 | Hushåll mot personer |
| Sverige | Inget verifierat officiellt abonnentantal | YouTube/Instagram/TikTok i nationella enkäter | Saknar Netflix DAU, MAU, timmar |
DEL 03
Tittartid och medieandelar
Det starkaste relativa konkurrensbeviset finns i en jämförbar mätning av amerikansk TV-tid.
USA / Nielsen. Netflix och YouTube var båda omkring 6 % av amerikansk TV-tid 2021. I augusti 2026 är YouTube 15,8 % och
[E1], [E2], [E4]
Netflix 7,7 %. Netflix har vuxit på TV-skärmen över hela tidsperioden, men YouTube betydligt snabbare.
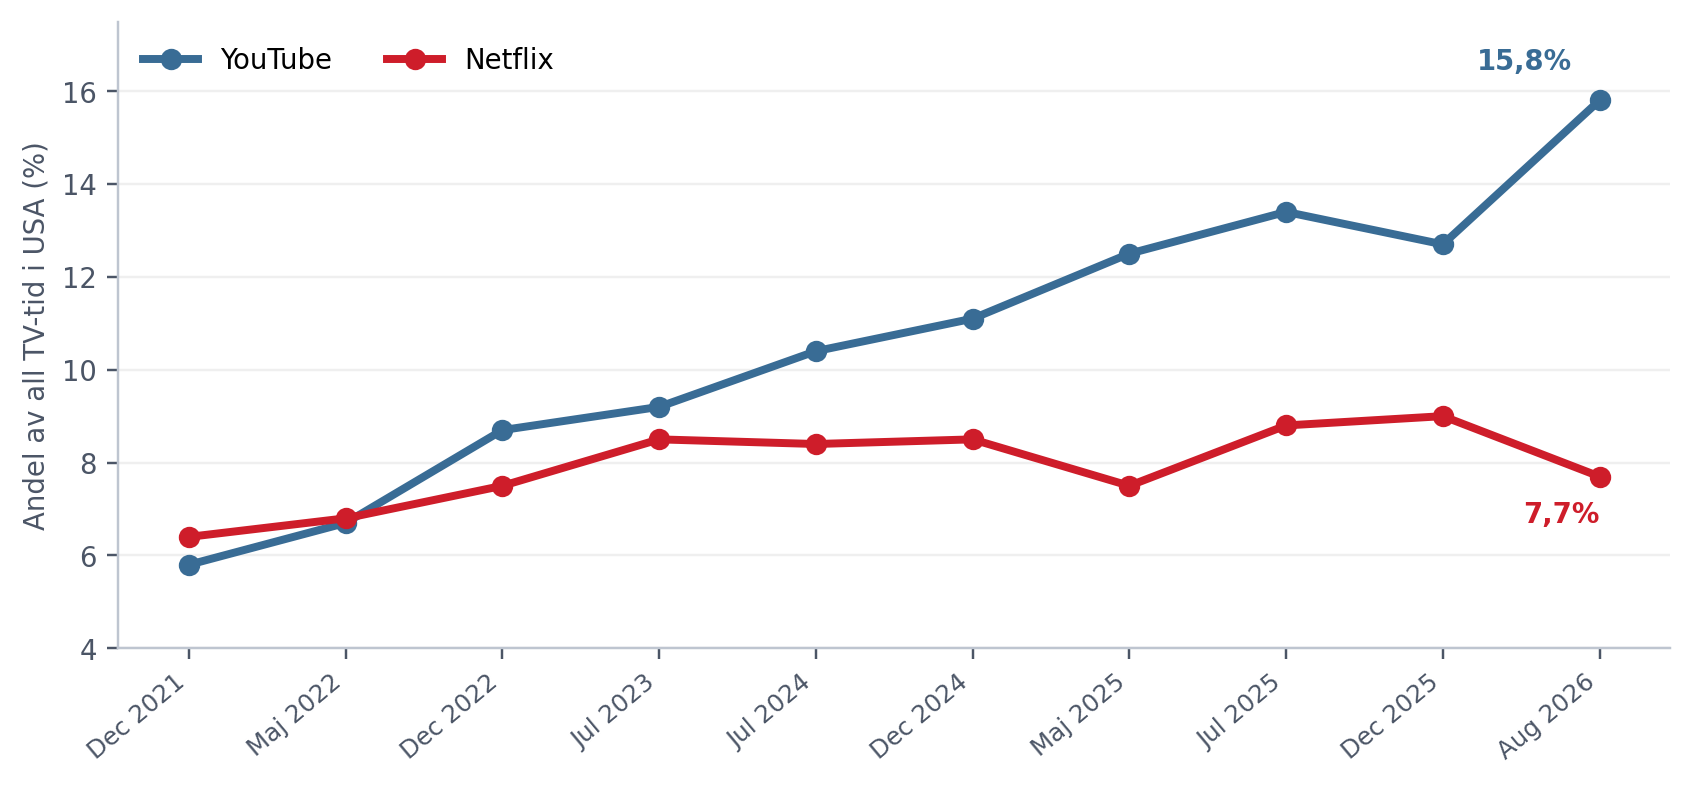
Utvalda observationsmånader från Nielsens The Gauge/Media Distributor Gauge; linjerna förbinder inte en komplett månadsserie. Säsongseffekter och förändrade definitioner påverkar jämförelser. [E1], [E2], [E3], [E4]
| Mätmånad USA | Netflix (%) | YouTube (%) | Streaming totalt (%) |
|---|---|---|---|
| Dec 2021 | 6,4 | 5,8 | 27,7 |
| Maj 2022 | 6,8 | 6,7 | 31,9 |
| Dec 2022 | 7,5 | 8,7 | 38,1 |
| Jul 2023 | 8,5 | 9,2 | 38,7 |
| Jul 2024 | 8,4 | 10,4 | 41,4 |
| Dec 2024 | 8,5 | 11,1 | 43,4 |
| Maj 2025 | 7,5 | 12,5 | 44,8 |
| Jul 2025 | 8,8 | 13,4 | 47,3 |
| Dec 2025 | 9,0 | 12,7 | 47,5 |
| Aug 2026 | 7,7 | 15,8 | 49,6 |
Urvalet visar publicerade mätpunkter från tidigare sammanställning; det är inte ett komplett månadsregister. Exakt jämförelse från 2021 bör beakta att YouTube TV behandlats olika i äldre mätningar. Augusti 2026 är den senaste publicerade observationen per rapportdatum. [E1], [E2], [E3], [E4]
En ännu starkare slutsats kommer från Nielsens fyraårsjämförelse mellan maj 2021 och maj 2025: Netflix faktiska tittande på TV ökade 27 %, YouTube ökade över 120 %, broadcast minskade 21 % och kabel-TV 39 %. Därför är det fel att säga att Netflix
[E2]
totalt har "förlorat tittare" bara för att YouTube tar andel.
YouTube tar även tid från andra tjänster
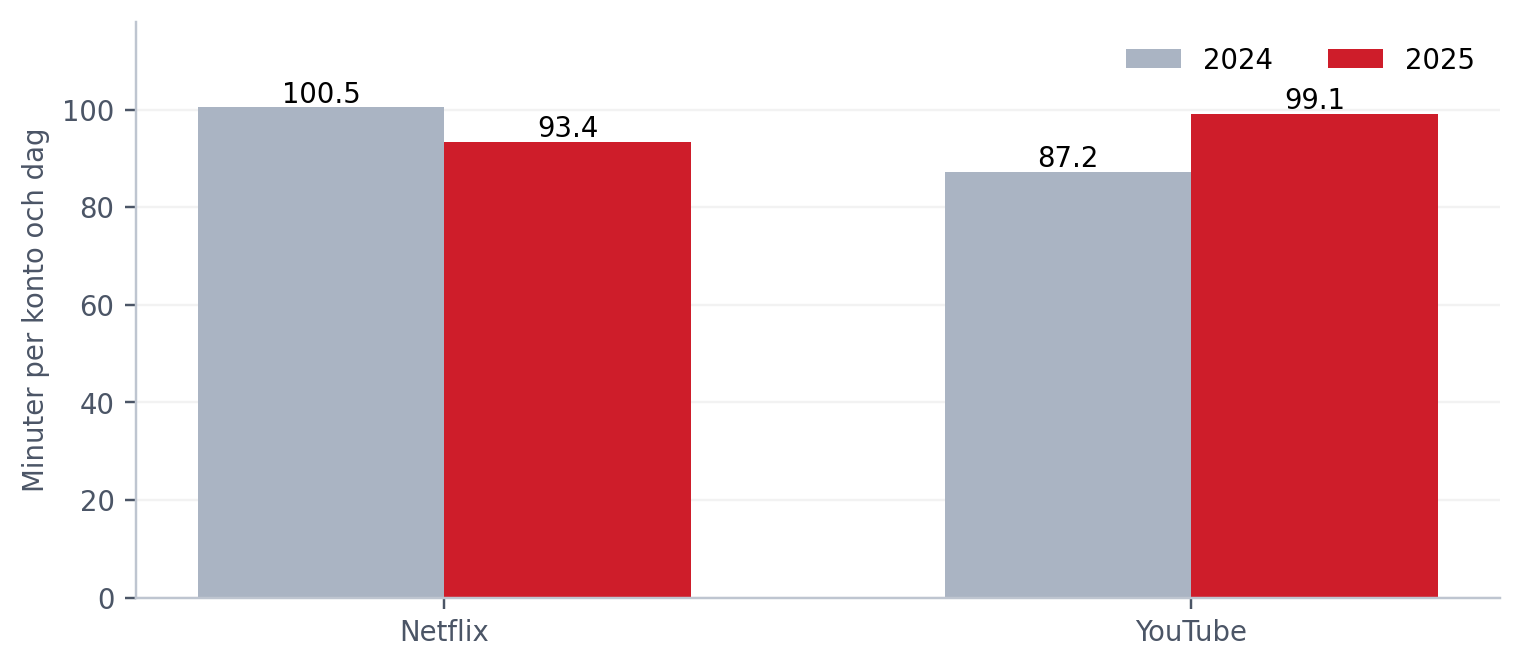
Nielsen, USA maj 2025. Disney-gruppen består av Disney+, Hulu och ESPN+. Prime Video anges separat. Måtten gäller endast TV-apparater. [E2]
Genomsnittlig tid per konto – Digital i
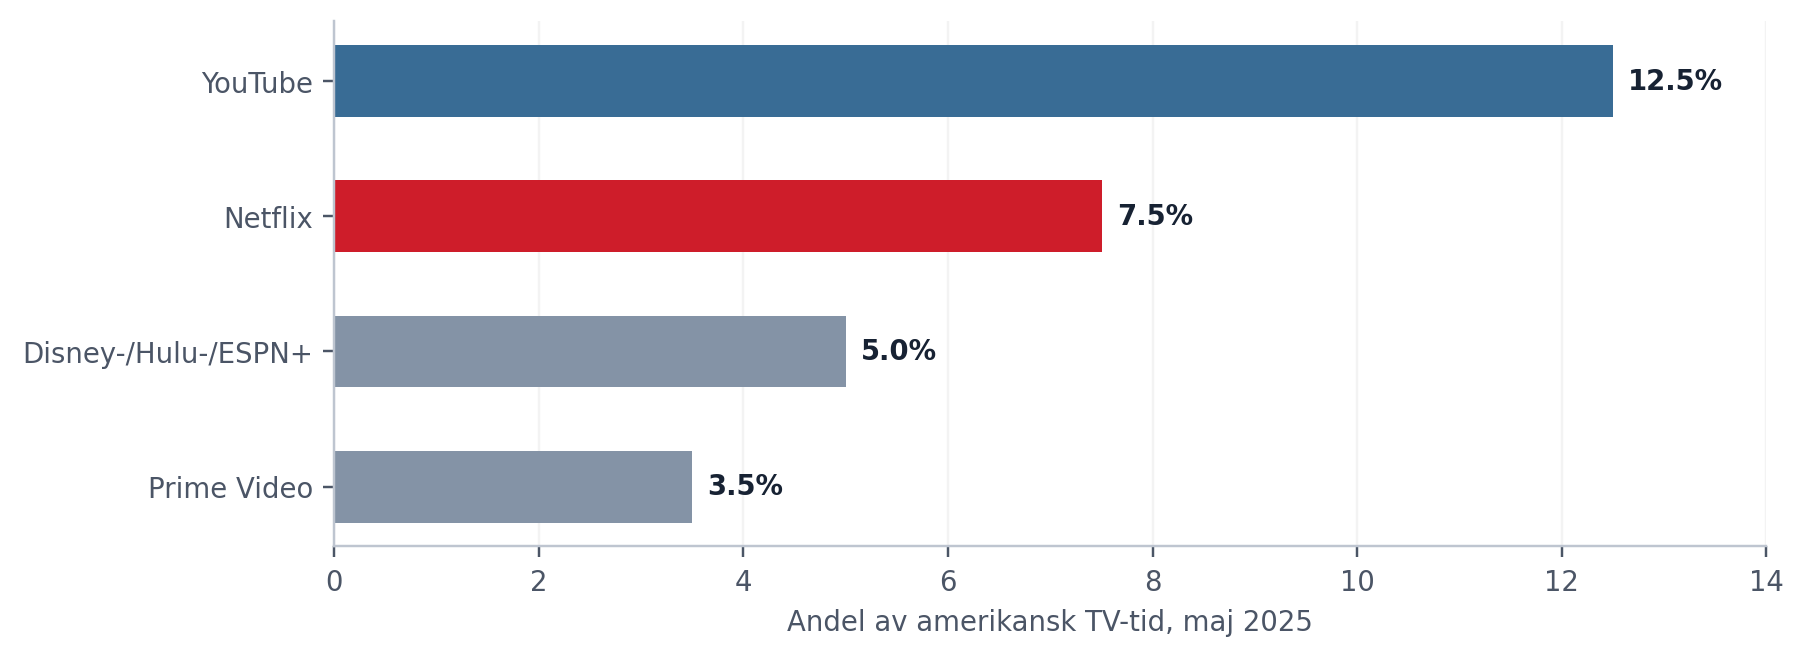
20 internationella marknader 2024–2025. YouTube ökade från 87,2 till 99,1 minuter/konto/dag; Netflix minskade från 100,5 till 93,4. Panelen omfattar bland annat USA, Europa och Sverige, men är inte ett globalt befolkningsgenomsnitt. [E5]
Även skärmfördelningen förändras: enligt Digital i ökade TV-skärmens andel av YouTubes egen tittartid från 28 % januari 2024
[E5]
till 35 % december 2025. Det är en direkt utmaning mot Netflix starkaste användningsfall: vardagsrummets långformat.
Mobil, långformat och kortformat
| Källa / land | YouTube | Netflix | TikTok | |
|---|---|---|---|---|
| Ofcom/Barb: UK 2025, min/dag per invånare 4+ | 41 | 24 | Ej samma TV-mått | Ej samma TV-mått |
| Ofcom/Ipsos: UK maj 2025, min/dag per månadsbesökare 18+ | 51 | Ej jämförbart | 28 | 20 |
| Digital i: 20 länder 2025, min/konto/dag | 99,1 | 93,4 | Ej mätt här | Ej mätt här |
Data från TV-paneler, appar och internetpaneler skiljer sig väsentligt. Ofcoms 41/24 minuter är befolkningsgenomsnitt där även icke-användare ingår; 51/28/20 minuter avser vuxna månadsbesökare på dator/mobil/surfplatta och exkluderar TV. [E6], [E7], [E5]
YouTube Shorts hade enligt YouTube över 70 miljarder dagliga visningar 2024 och över 200 miljarder 2026. En kortvideovisning motsvarar dock inte en fix varaktighet; antalet visningar går inte att jämföra direkt med Netflix tittartimmar.
[E13], [E14]
Sverige: hög daglig social räckvidd
| Plattform | Daglig användning 2026 | Minst veckovis | Senaste 12 mån |
|---|---|---|---|
| YouTube | 32 % | 50 % | 77 % |
| 46 % | 56 % | 66 % | |
| TikTok | 15 % | 17 % | 22 % |
Bas: svenska internetanvändare 8+, självrapporterad användning. Bland 8–19-åringar använder 48 % YouTube och 42 % TikTok dagligen. Nordicom mätte separat att 52 % av 9–85-åringar tittade på YouTube under en genomsnittlig dag 2025, jämfört med 46 % för tablålagd TV; metoderna kan inte sammanföras.
[E8], [E9]
Övriga tjänster / marknadsbredd
| Tjänst | Senaste relevanta tal | Vad talet betyder |
|---|---|---|
| Disney+ | 131,6m abonnemang sep 2025 | Betalande prenumeranter enligt Disneys definition. |
| Prime Video | 315m+ månatlig annonsräckvidd, globalt | Annonsräckvidd, inte antalet betalda Prime Video-konton. |
| Netflix annonsnivå | >250m månatliga tittare maj 2026 | Modellerat tittarmått; inte traditionell Netflix-MAU. |
| TikTok | 189m aktiva tjänstemottagare EU H1 2026 | Regionalt DSA-mått, inte globalt MAU. |
| 3 md MAU globalt, sep 2025 | Sociala konton, inte bara Reels-tittartid. |
Källor: Disney, Amazon Ads, Netflix Upfront, TikTok DSA, Meta/Reuters. [E17], [E18], [E16], [E10], [E12]
DEL 04
Tidslinje: vändpunkter 2019–2026
Kronologi med datapunkt, betydelse och avgränsning i stället för ett efterhandsnarrativ.
| Period | Netflix | YouTube / TikTok / Reels | Tolkning |
|---|---|---|---|
| 2019 | 167,1m medlemskap | YouTube omkring 2md månadsanvändare; TikTok 508m MAU dec | Netflix abonnemangs-TV möter redan stor gratisvideopublik. |
| 2020 | 203,7m; +36,6m under pandemiåret | TikTok 689m MAU jul; Instagram Reels lanseras | Pandemin förstärker streaming; kortvideo breddas. |
| 2021 | 221,8m; mobilspel lanseras | TikTok passerar 1md MAU sep; YouTube Shorts skalar | Kortformat blir en central del av videomarknaden. |
| H1 2022 | -0,2m i Q1, -0,97m i Q2 medlemskap | YouTube tar mer TV-tid; TikTok fortsätter öka | Netflix första tydliga mognadssignal - ingen bevisad direkt substitution. |
| H2 2022 | Annonsabonnemang nov; 230,75m vid årsslut | YouTube 8,7% av TV-tid dec | Netflix öppnar en prisbilligare annonstjänst. |
| 2023 | Betald delning; 260,3m medlemmar | Shorts >2md månatliga inloggade tittare | Betald delning driver medlemskap; inte nödvändigtvis mer tittartid. |
| 2024 | 301,6m vid årsslut; live- och sportformat utvecklas | Shorts >70md dagliga visningar | YouTube kan vinna både TV-tid och kortvideovanor. |
| H1 2025 | Annonsnivå 94m aktiva användarprofiler, äldre definition | YouTube 12,5% av amerikansk TV-tid maj | Streaming går om traditionell TV i USA. |
| H2 2025 | >325m betalda medlemmar; 96md tittartimmar H2 | Instagram 3md MAU sep; YouTube 12,7% TV-tid dec | Netflix fortsätter växa men förlorar relativ uppmärksamhet. |
| H1 2026 | >97md tittartimmar H1; annonsnivå >250m modellerade tittare | Digital i: YouTube 99,1 mot Netflix 93,4 min/konto/dag under 2025 | Direkt panelindikator för ändrad användning. |
| Q3 2026 | 12,87md oms; 34,6% EBIT-marg; sänkt annonsguide | YouTube 15,8% TV-tid aug; Netflix 7,7% | Finansiell styrka och konkurrensrisk existerar samtidigt. |
Kronologin bygger på officiella Netflix-rapporter, Nielsen, Reuters, Digital i och YouTube. Användarantal är bolagsmilstolpar, och tittarandelarna avser USA.
[F1], [F5], [F7], [E1], [E2], [E5], [E11], [E12], [E13]
DEL 05
Finansiell kvalitet 2022–Q3 2026
En tydligt förbättrad affär, men 2026 års resultat och kassaflöde innehåller väsentliga engångseffekter.
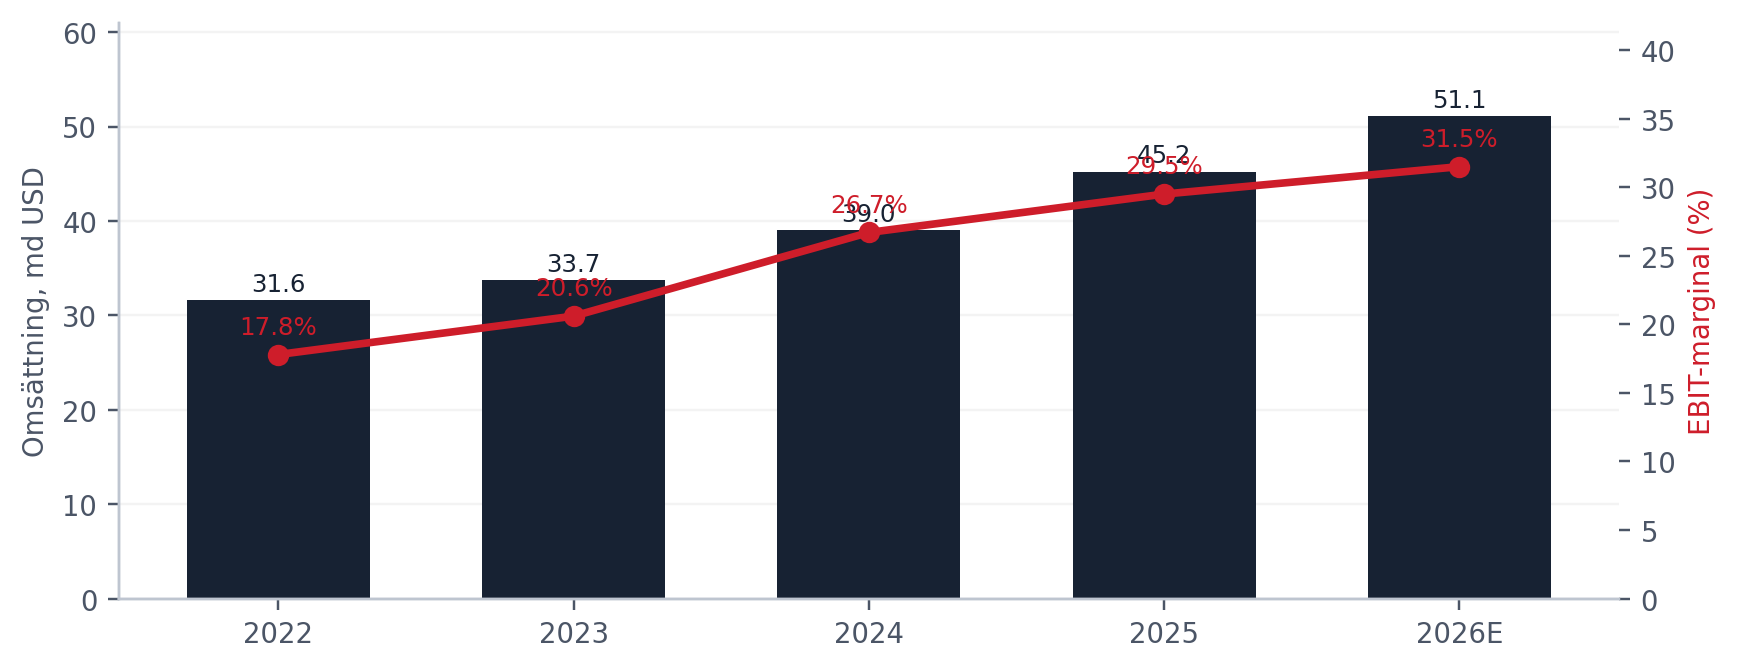
År 2026 är Netflix egen guide. Rörelsemarginal har stigit från 17,8 % 2022 till 29,5 % 2025 och väntade 31,5 % 2026. [F1], [F6], [F7], [F8], [F9]
| År | Oms. md | Tillväxt | EBIT-marg. | EBIT md | FCF md |
|---|---|---|---|---|---|
| 2022 | 31,62 | — | 17,8 % | 5,63 | 1,60 |
| 2023 | 33,72 | +6,6 % | 20,6 % | 6,95 | 6,90 |
| 2024 | 39,00 | +15,7 % | 26,7 % | 10,42 | 6,92 |
| 2025 | 45,18 | +15,9 % | 29,5 % | 13,33 | 9,46 |
| 2026E | 51,10 | +13,1 % | 31,5 % | 16,10 | 12,0 guide / ≈10,5 normaliserat |
2026 normaliserat FCF är ett eget uppskattat tal; 12,0 md är managements rapporterade FCF-guide. 2022 FCF redovisas avrundat. [F1], [F4], [F6], [F9]
Senaste elva kvartalen – rapporterad trend
| Kvartal | Oms. md | YoY | EBIT-marg. | Netto md | EPS splitjust. | FCF md |
|---|---|---|---|---|---|---|
| 2024 Q1 | 9,37 | 14,8 % | 28,1 % | 2,33 | 0,53 | 2,14 |
| 2024 Q2 | 9,56 | 16,8 % | 27,2 % | 2,15 | 0,49 | 1,21 |
| 2024 Q3 | 9,83 | 15,0 % | 29,6 % | 2,36 | 0,54 | 2,19 |
| 2024 Q4 | 10,25 | 16,0 % | 22,2 % | 1,87 | 0,43 | 1,38 |
| 2025 Q1 | 10,54 | 12,5 % | 31,7 % | 2,89 | 0,66 | 2,66 |
| 2025 Q2 | 11,08 | 15,9 % | 34,1 % | 3,13 | 0,72 | 2,27 |
| 2025 Q3 | 11,51 | 17,2 % | 28,2 % | 2,55 | 0,59 | 2,66 |
| 2025 Q4 | 12,05 | 17,6 % | 24,5 % | 2,42 | 0,56 | 1,87 |
| 2026 Q1 | 12,25 | 16,2 % | 32,3 % | 5,28 | 1,23 | 5,09 |
| 2026 Q2 | 12,56 | 13,4 % | 33,4 % | 3,40 | 0,80 | 1,53 |
| 2026 Q3 | 12,87 | 11,8 % | 34,6 % | 3,66 | 0,87 | 2,88 |
2024 Q1–Q3 hämtade ur senare jämförelsetabeller; originalrapporter för dessa kvartal saknas i ZIP-arkivet. EPS för hela serien redovisas på splitjusterad
basis. [F1], [F5], [F6], [F7], [F10]
Rullande 12 månader till Q3 2026: omsättning cirka 49,74 md USD och FCF cirka 11,38 md USD rapporterat. Detta FCF inkluderar nettoeffekten av WBD-engångsersättningen och bör inte förväxlas med uthållig kassagenerering.
Guideprecision och utsikter
| Kvartal | Intäktsguide md | Utfall md | Avvikelse | Marginalkommentar |
|---|---|---|---|---|
| 2025 Q1 | 10,42 | 10,54 | +1,2 % | Bättre än guide |
| 2025 Q2 | 11,04 | 11,08 | +0,4 % | Bättre än guide |
| 2025 Q3 | 11,53 | 11,51 | −0,1 % | Brasiliansk kostnad belastar EBIT |
| 2025 Q4 | 11,96 | 12,05 | +0,8 % | Bättre än guide |
| 2026 Q1 | 12,16 | 12,25 | +0,8 % | 2,8 md WBD i övrigt resultat |
| 2026 Q2 | 12,57 | 12,56 | −0,1 % | God kontroll |
| 2026 Q3 | 12,86 | 12,87 | +0,1 % | Tidsförskjutna kostnader hjälper |
Intäktsträffsäkerheten är god, men Q3 2025 störs av brasiliansk kostnad och Q3 2026 av kostnadstiming. Fullständig guidehistorik för Q2–Q4 2024 har inte
rekonstruerats. [F1], [F3], [F4], [F5]
2026 års helårsprognos: 51,1 md USD intäkter (+13 %), EBIT-marginal 31,5 %, Q4-intäkter cirka 13,44 md och Q4-marginal cirka 26 %. Annonsintäkterna sänktes från cirka 3,0 till 2,7 md USD, huvudsakligen på grund av långsammare utveckling av
[F1]
funktioner i annonsplattformen.
Tillväxtmix och regional utveckling
| Region | Q3 2026 omsättning md | YoY rapporterad | Valutaneutral YoY |
|---|---|---|---|
| USA/Kanada | 5,63 | +11 % | +11 % |
| EMEA | 4,11 | +11 % | +9 % |
| Latinamerika | 1,60 | +17 % | +12 % |
| Asien/Stillahav | 1,54 | +12 % | +15 % |
| Totalt | 12,87 | +11,8 % | cirka +11 % |
Tillväxten kommer från en kombination av betalande medlemskap, pris/mix, reklam och valuta. Det går inte att göra en exakt kvantitativ uppdelning eftersom medlemsantal/ARM inte längre rapporteras kvartalsvis efter 2024. [F1]
Senast offentliggjorda regionala ARM (Q4 2024): USA/Kanada 17,26 USD, EMEA 11,11, LATAM 8,00 och APAC 7,34 USD per betalt medlemskap och månad. Globala betalande medlemskap 2024 Q1–Q4: 269,60 / 277,65 / 282,72 / 301,63 miljoner.
[F10]
Kassaflöde: tre bokföringsmässiga fallgropar
• Innehåll är en operativ investering. Netflix aktiverar mycket innehåll som tillgång, medan kontantbetalningar belastar löpande kassaflöde. Därför underskattar traditionell capex ensam investeringsbehovet.
• 2025 var delvis timinggynnat. Omkring 700 MUSD av brasilianska skattebetalningar försköts till 2026; detta gav ett tillfälligt lyft åt 2025 och motsatt effekt 2026.
• 2026 har en engångsbetalning. Netflix erhöll 2,8 md USD före skatt i samband med att Warner Bros.-affären avslutades. Ledningen höjde FCF-guiden från 11,0 till 12,5 md framför allt efter nettoeffekt av ersättningen, och har senare sänkt den till 12,0 md på grund av fastighetstiming.
| Kassaflödespost | 2024 | 2025 | Jan–sep 2026 |
|---|---|---|---|
| Operativt kassaflöde, md USD | 7,36 | 10,15 | 10,20 |
| Kassaflödespost | 2024 | 2025 | Jan–sep 2026 |
|---|---|---|---|
| Capex, md USD | 0,44 | 0,69 | 0,69 |
| Rapporterat FCF, md USD | 6,92 | 9,46 | 9,50 |
| Aktieåterköp, md USD | 6,26 | 9,13 | 10,70 |
| Innehållsamortering, md USD | 15,30 | 16,42 | 12,76 |
Eget normaliserat FCF 2026: rapporterade 12,0 md minus cirka 1,5 md bedömd nettoeffekt av WBD-engångsbetalning = omkring 10,5 md. Detta är en approximation, inte ett officiellt justerat mått. [F1], [F2], [F4], [F6]
Balansräkning och återköp
| Per 30 sep 2026 | Md USD | Analytisk innebörd |
|---|---|---|
| Likvida medel | 8,19 | Betydande buffert |
| Räntebärande skuld | 15,13 | Nettoskuld cirka 6,94 |
| Innehållstillgångar netto | 34,61 | Måste kompletteras och amorteras löpande |
| Kontrakterade innehållsåtaganden | 25,22 | Framtida betalningsåtaganden, inte all traditionell nettoskuld |
| Aktier utestående | 4,106md | Utgångspunkt för börsvärde, splitjusterat |
Netflix har finansiell styrka men återköpen Jan–sep 2026 (10,7 md) översteg rapporterat FCF (9,5 md). Utestående aktier föll från cirka 4,222 md vid 2025 års slut till 4,106 md i september 2026. Återköp skapar inte automatiskt värde - priset vid
[F2], [F6]
återköpet spelar roll.
Engångseffekternas betydelse för redovisade marginaler
Q3 2025 belastades av cirka 619 MUSD i brasilianska skatterelaterade kostnader. Den rapporterade rörelsemarginalen 28,2 % hade varit ungefär 33,6 % utan denna post. När Q3 2026 visar 34,6 % är den underliggande förbättringen därför cirka 1
[F1], [F5]
procentenhet, inte hela 6,4 procentenheter.
Q1 2026 nettoresultat/EPS lyftes kraftigt av WBD-ersättningen, redovisad i övrigt resultat utanför EBIT. Därför är
[F2]
rapporterade helårs-P/E för 2026 mindre användbart än normaliserat FCF, EBIT eller nästa års resultat.
DEL 06
Från uppmärksamhet till pengar
Hur visningsvanor påverkar Netflix framtida churn, prisstyrka, reklam och kassaflöde.
| Observerad trend | Möjlig finansiell effekt | Bevisläge |
|---|---|---|
| Netflix tittartid H1 2026 +2 % mot omsättning H1 cirka +15 % | Mer intäkt per tittad timme, men mindre tillväxtbuffert för prisökningar | Starkt för total timmar; svagt för kausalitet |
| Digital i: per-konto Netflix-tid −7,1 % 2025 | Minskad frekvens kan öka churn på sikt | Panelindikator, inte bevis på betald churn |
| YouTube ökar TV-tid snabbare | Mindre relativ vardagsuppmärksamhet för Netflix | Mycket starkt i USA-TV |
| TikTok/Reels äger korta mobila sessioner | Netflix riskerar förlora upptäcktsögonblick, inte bara filmkvällar | Hypotes utan ren kausal mätning |
| Netflix annonsguide 3,0 → 2,7 md 2026 | Produkt- och säljutmaning i annonser, potentiellt också framtida inventoryrisk | Bolaget anger produktförsening som huvudskäl |
| Netflix uppger förbättrad betald churn i Q3 | Prishöjningar har ännu inte tydligt urholkat retention | Bolagsutsaga utan publik procentserie |
Fakta och metod: Netflix Q3 2026, Netflix What We Watched H1 2026, Digital i, Nielsen och Apptopia. [F1], [E15], [E5], [E1], [E20]
Påtagligt är att en person kan fortsätta betala för Netflix men använda mobilappen mindre. Externa apppanelers "inaktivitet" får inte blandas ihop med bolagets betalda churn. Apptopia såg exempelvis svagare amerikansk appaktivitet Q3 2026, medan
[E20], [F1]
Netflix rapporterade förbättrad betald retention globalt och i USA. Dessa mått motsäger inte nödvändigtvis varandra.
Kortsiktig ekonomi kontra långsiktig strukturell risk
Närmaste 12–24 månader: intäkterna styrs främst av antalet betalande konton, pris/mix, annonsmonetarisering och valuta, inte direkt av varje tittad minut. Därför kan omsättning och rörelseresultat fortsätta öka väsentligt även med nästan stillastående timmar.
Tre till fem år: om per-konto-tid faller ihållande kan Netflix få svårare att höja priser och sälja annonsvisningar samtidigt som innehållssatsningar måste fortsätta. Detta är den viktigaste konkurrensrelaterade risken i vår värdering.
Motargumenten är materiella: Netflix är en av de starkaste globala SVOD-tjänsterna, har ett mångsidigt utbud och kan skapa stora lanserings- och liveevenemang. Netflix rapporterade över 97 md timmar under H1 2026 och 96 md timmar under H2
[E15], [E19]
2025. Det är ingen användarkollaps.
Live / sport / spel / AI
• Live och sport: kan skapa registreringstoppar, betald retention och reklamefterfrågan; samtidigt dyra rättigheter med oklar ROI. Bolaget uppgav att live utgör drygt 5 % av planerat innehållsspend men cirka 1 % av visningstimmar.
• Annonsnivå: stora räckviddsmått (>250m modellerade månatliga tittare) och stark potential, men en missad produktplan 2026 visar genomföranderisk.
• Spel: ekonomiskt värde och retentionseffekt är ännu inte tillräckligt redovisade för någon stor explicit värderingspremie.
• AI: kan effektivisera lokalisering, efterproduktion och rekommendationer men även sänka produktionskostnaderna för YouTube-kreatörer. Nettoeffekten är osäker.
DEL 07
Tre scenarier 2027–2029
Egna antaganden; endast 2026 års intäkter och marginal ingår i bolagets publicerade guide.
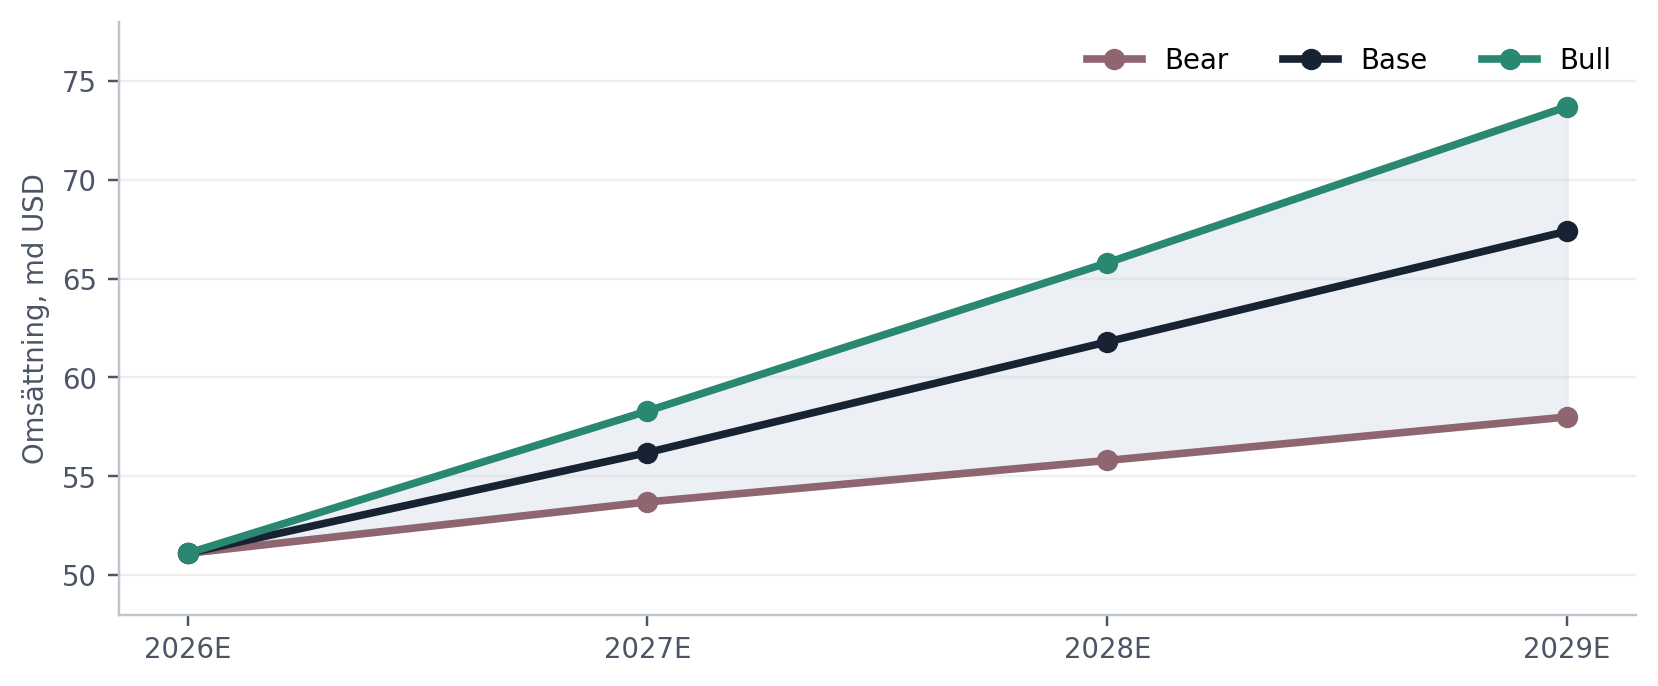
Basåret 2026E bygger på Netflix guide om 51,1 md USD. Scenarierna antas inte innefatta större förvärv eller en återupptagen WBD-affär. [F1]
| Scenario / sannolikhet | 2027E tillväxt | 2028E | 2029E | 2029E EBIT-marg. |
|---|---|---|---|---|
| Bear / 30 % | 5 % | 4 % | 4 % | 29,5 % |
| Base / 50 % | 10 % | 10 % | 9 % | 35,0 % |
| Bull / 20 % | 14 % | 13 % | 12 % | 37,5 % |
Bear. Medlemsökning cirka 1–2 % årligen, modest pris/mix, annonsintäkter 3,0/3,5/4,0 md 2027–2029. Innehållskostnaderna förblir höga, marginalen pressas och återköpen minskar aktiestocken cirka 0,7 % per år.
Base. Medlemsökning cirka 3–5 %, pris/mix bidrar cirka 3–4 % årligen till abonnemangsintäkterna. Annonsintäkter 3,7/4,8/6,0 md. EBIT-marginal mot 35 % och återköp reducerar utspädda aktier cirka 2,2 % per år.
Bull. Medlemsökning cirka 5–7 %, bibehållen betalningsvilja, bättre monetarisering och annonser 4,2/6,0/8,0 md. Marginal mot 37,5 % och utspädda aktier −3 % årligen.
| Bear case | 2027E | 2028E | 2029E |
|---|---|---|---|
| Omsättning md USD | 53,7 | 55,8 | 58,0 |
| EBIT-marginal | 29,5 % | 29,0 % | 29,5 % |
| EPS USD | 2,92 | 3,01 | 3,21 |
| FCF md USD | 9,5 | 9,9 | 10,2 |
| Base case | 2027E | 2028E | 2029E |
|---|---|---|---|
| Omsättning md USD | 56,2 | 61,8 | 67,4 |
| EBIT-marginal | 33,0 % | 34,0 % | 35,0 % |
| EPS USD | 3,50 | 4,07 | 4,68 |
| FCF md USD | 11,7 | 13,0 | 14,5 |
| Bull case | 2027E | 2028E | 2029E |
|---|---|---|---|
| Omsättning md USD | 58,3 | 65,8 | 73,7 |
| EBIT-marginal | 34,0 % | 36,0 % | 37,5 % |
| EPS USD | 3,77 | 4,68 | 5,64 |
| FCF md USD | 12,3 | 15,0 | 18,0 |
EPS modell: utspätt ingångsaktieantal cirka 4,2 md, normativ skattesats 20 %, årlig nettofinanskostnad 0,6 md USD och scenariospecifika återköpsantaganden. FCF är egna kassaflödesprognoser som måste bedömas tillsammans med prognoserna för innehållsspend. Ledningen har inte guidat 2027–2029.
Konsensus / ledning / egna prognoser
Ledningens 2026-guide är cirka 51,1 md USD och 31,5 % EBIT-marginal. Extern analytikerkonsensus för 2027-EPS är 3,76 USD enligt Tenet Investing (34 analytiker, observerad 26 oktober 2026), vilket är över vår base-EPS 3,50 USD. Konsensus är en aggregatoruppgift, inte en bolagsguide. Min base-EPS 3,50 USD är lägre. Framför allt ska 2026 års rapporterade EPS
[F1], [F2], [E24]
inklusive WBD-engångsersättningen inte användas som normal tillväxtbas.
DEL 08
Värdering och modellrisk
Kurs 63,90 USD och 4 106 325 903 aktier ger ett börsvärde på cirka 262,4 md USD.
| Marknadsparameter | Beräkning / värde |
|---|---|
| Referenskurs | 63,90 USD, uppgift från beställaren |
| Utestående aktier | 4,106325903 miljarder, Q3 2026 10-Q |
| Börsvärde | 262,4 md USD |
| Nettoskuld | 6,94 md USD |
| Enterprise value | 269,3 md USD |
| EV/2026E EBIT | 16,7x |
| P/2026E normaliserat FCF | 25,0x |
| Normaliserad FCF-yield | 4,0 % |
Splitjustering: Netflix genomförde en 10:1-split november 2025, vilket gör det viktigt att använda jämförbara EPS- och aktiedata. [F2]
Metod 1: forward P/E
| P/E 2027 på base-EPS 3,50 | 16x | 18x | 20x | 22x | 25x |
|---|---|---|---|---|---|
| Värde per aktie (USD) | 56 | 63 | 70 | 77 | 87,5 |
Min huvudnivå är 20x nästa års egen normaliserade EPS = 70 USD. En multipel på 18–22x ger 63–77 USD. Historiskt högre multiplar är inte ett argument för att återgå dit när en plattform mognar och möter hårdare konkurrens.
Metod 2: EV/EBIT och P/FCF
| 2026E EBIT multipel | 16x | 17x | 18x | 19x | 20x |
|---|---|---|---|---|---|
| Impl. aktiekurs, USD | 61 | 65 | 69 | 73 | 77 |
| P/FCF 2027 på base 11,7md | 20x | 22x | 24x | 26x |
|---|---|---|---|---|
| Impl. aktiekurs, USD | 57 | 63 | 68 | 74 |
Traditionellt EV/EBITDA ges lägre vikt eftersom amortering av aktiverat innehåll är en återkommande ekonomisk kostnad för att upprätthålla katalogen. EBIT och normaliserat FCF är mer informativa.
Metod 3: tioårig DCF – med tydlig känslighet
FCF-bas 2026E: 10,5 md USD. Årlig tillväxt 2027–2036: 11/10/9/8/7/6/5/5/4/4 %. För en konsekvent företags-DCF modelleras odrivet FCF (FCFF) som normaliserat FCF plus efter skatt uppskattad räntekostnad: 10,5 + 0,6 × (1−20 %) = 10,98 md USD 2026. WACC 8–10 %, terminaltillväxt 2–3 %. Nettoskuld 6,94 md dras sedan av från företagsvärdet. Den uppskattade räntekostnaden är ett eget modellantagande; inget bolagsmått.
| Diskonteringsränta | 2,0 % terminal | 2,5 % terminal | 3,0 % terminal |
|---|---|---|---|
| 8,0 % | 66,2 | 70,1 | 74,8 |
| 8,5 % | 60,6 | 63,8 | 67,6 |
| Diskonteringsränta | 2,0 % terminal | 2,5 % terminal | 3,0 % terminal |
|---|---|---|---|
| 9,0 % | 55,9 | 58,6 | 61,6 |
| 9,5 % | 51,9 | 54,0 | 56,6 |
| 10,0 % | 48,3 | 50,1 | 52,2 |
Känslighet, USD per aktie. Huvudpunkt 9,0 % / 2,5 % ≈ 58,6 USD. FCFF innehåller ett explicit tillägg för antagna räntekostnader efter skatt; nettoskuld dras först efter diskontering av företagskassaflödet. Därmed undviks dubbelräkning av skuld.
Viktig analytisk reservation
De fyra metoderna ger olika resultat. P/E antyder cirka 70 USD, EV/EBIT 65–73 USD, P/FCF cirka 68 USD medan DCF med 9 % WACC ger cirka 59 USD. Det är inte ett robust köpcase med stor säkerhetsmarginal; resultatet är känsligt för framtida FCF-tillväxt och diskonteringsränta.
Scenariovärdering och sannolikhetsviktning
| Scenario | Sannolikhet | 2027 EPS | P/E | Värde USD | Mot 63,90 |
|---|---|---|---|---|---|
| Bear | 30 % | 2,92 | 16x | 47 | −26,4 % |
| Base | 50 % | 3,50 | 20x | 70 | +9,5 % |
| Bull | 20 % | 3,77 | 27x | 102 | +59,6 % |
| Viktat | 100 % | — | — | 69,5 | +8,8 % |
Viktat värde: 0,30×47 + 0,50×70 + 0,20×102 = 69,5 USD. Scenariopriserna är nutidsbaserade värderingsankare på 2027 års prognos – inte förutsägelser om faktisk kurs 2029.
Hur mycket tillväxt ligger redan i kursen?
Med rapporterat pris 63,90 och 2026 normaliserat FCF cirka 10,5 md är P/FCF cirka 25x. I den förenklade DCF-modellen krävs omkring 8,35 % jämn FCF-tillväxt under tio år om diskonteringsräntan är 9 % och terminaltillväxten 2,5 %. En lägre långsiktig tillväxt eller varaktig ökning av innehållskostnader kan därför ge betydande nedvärdering.
DEL 09
Investeringsbeslut och bevakningsplan
Håll: stark verksamhet, men för liten säkerhetsmarginal vid uppgiven referenskurs.
SLUTLIG REKOMMENDATION / HÅLL
Fair value centralt 70 USD; normalintervall 65–75 USD; sannolikhetsviktat 69,5 USD. Bra investering om Netflix når 35 % EBIT-marginal utan att tittartidsnedgången urholkar churn och prissättning; dålig om innehållskostnaderna fortsätter öka samtidigt som kundlojaliteten försvagas. Avvakta nya köp tills 50–55 USD eller tills fundamentala prognoser förbättras så mycket att den motiverade värderingen stiger. En lägre kurs efter försämrade fundamenta är inte automatiskt ett köpläge.
Fem argument som avgör beslutet
• Operativ kvalitet: global distribution, hög marginal, prisdisciplin och strukturellt god FCF-generering.
• Uppmärksamhetsrisk: YouTube tar större TV-andel och tidsmått per konto indikerar försämring hos Netflix.
• Annonsmöjlighet - med bevisbörda: cirka 2,7 md USD 2026 väntas men prognosen sänktes från 3,0 md.
• Värdering: cirka 25x normaliserat 2026-FCF är inte billigt trots svag uppmärksamhetstrend.
• Alternativkostnad: vid begränsad riskjusterad uppsida bör kapital inte bindas i en stor initial position.
Position och köpzon
För en långsiktig privat portfölj kan 0–2 % vara motiverat som initial bevakningsposition om exponering önskas. Vid 50–55 USD, med bibehållen tes, kan 2–5 % diskuteras. Jag ser inte underlag för 5–10 % vid 63,90 USD. Koncentrationsrisk och valutarisken USD/SEK måste räknas separat.
De viktigaste riskerna
| Risk | Sannolikhet | Konsekvens / test |
|---|---|---|
| YouTube tar mer långformats-TV-tid | Hög | Bevaka Nielsens andelar och Digital i per konto |
| Långsammare timmar/medlem | Medel–hög | Risk för lägre prissättningskraft och mer churn |
| Annonsaffären missar även 2027 | Medel | Färre annonser/besökare eller produktförsening |
| Innehålls-, sport- och livelast | Medel | Utebliven marginalexpansion, svagare FCF |
| Kursen redan diskonterar hög kvalitet | Medel | Multipelkontraktion även om EBIT växer |
| Valuta, skatt, reglering, kapitalallokering | Medel | Lägre USD/SEK-avkastning och kapitalbindning |
Fem mätbara triggers som skulle ändra slutsatsen
| Nr | Positiv trigger | Negativ trigger |
|---|---|---|
| 1 | Global tittartid >3–4 % uthålligt och tid/medlem stabil | Global timtillväxt mot noll och fortsatt fall per medlem |
| 2 | Stabil/förbättrad betald retention efter prishöjningar | Högre betald churn eller tydlig priskänslighet |
| 3 | Annonsomsättning 2027 minst 3,7–4,0 md USD | Prognos under cirka 3,3 md eller nya sänkningar |
| 4 | 2027 EBIT-marginal ≥33 % och FCF ≥11,5md USD | Marginal 30–31 %, strukturellt svagare FCF |
| 5 | Kurs 50–55 USD och bevarat fundamentalt case | Kurs >85–100 USD utan motsvarande prognoslyft |
DEL 10
Källor, dataluckor och transparens
Klickbara hänvisningar till primära finansiella dokument och externa mätningar.
Rapportens källhierarki: (1) regulatorisk rapportering och originalbrev, (2) primära publikmätningar, (3) daterade företagssiffror, (4) tredjepartsmodeller. Källkoderna i texten länkar hit; varje titel nedan länkar till sin originaladress.
Finansiella primärkällor
F1 Netflix – Q3 2026 Letter to Shareholders (20 okt 2026)
F2 Netflix/SEC – Form 10-Q, 30 sep 2026 (20 okt 2026)
F3 Netflix – Q2 2026 Shareholder Letter (16 jul 2026)
F4 Netflix – Q1 2026 Shareholder Letter (apr 2026)
F5 Netflix – Q4 2025 Shareholder Letter (20 jan 2026)
F6 Netflix – Annual Report 2025, Form 10-K (2026)
F7 Netflix – Annual Report 2024, Form 10-K (2025)
F8 Netflix – Annual Report 2023, Form 10-K (2024)
F9 Netflix – Annual Report 2022, Form 10-K (2023)
F10 Netflix – Q4 2024 Shareholder Letter (jan 2025)
F11 Netflix – Q4 2023 Shareholder Letter (jan 2024)
Publik, marknad, reklam och konkurrenter
E1 Nielsen – The Gauge, augusti 2026 (22 okt 2026)
E2 Nielsen – Streaming passes broadcast and cable (17 jun 2025)
E3 Nielsen – The Gauge, december 2025 (20 jan 2026)
E4 Nielsen – Streaming usage increases 21% in one year (2022)
E5 Digital i – YouTube overtakes Netflix: daily viewing time (3 jun 2026)
E6 Ofcom – Media Nations UK 2026 (29 jul 2026)
E7 Ofcom – Online Nation 2025 (10 dec 2025)
E8 Internetstiftelsen – Svenskarna och internet 2026 – sociala medier (2026)
E9 Nordicom – Mediebarometern 2025 – YouTube går om TV (5 maj 2026)
E10 TikTok – DSA transparency, 189m EU recipients (31 aug 2026)
E11 Reuters – TikTok når 1 miljard MAU; historiska milstolpar (27 sep 2021)
E12 Reuters – Instagram reaches 3bn MAU (24 sep 2025)
E13 YouTube – Letter from CEO, Shorts 70bn daily views (2024)
E14 YouTube – YouTube for Press, Shorts 200bn daily views (2026, åtkomst 26 okt)
E15 Netflix – What We Watched, H1 2026 (16 jul 2026)
E16 Netflix – Advertising Upfront: 250m monthly active viewers (13 maj 2026)
E17 Disney – FY2025 Q4 earnings: Disney+ subscribers (nov 2025)
E18 Amazon Ads – Prime Video monthly ad-supported reach (åtkomst 26 okt 2026)
E19 Netflix – Q4 2025 What We Watched / H2 2025 (20 jan 2026)
E20 Apptopia – Netflix US app engagement Q3 2026 (13 okt 2026)
E21 Reuters – Netflix faces questions over engagement (okt 2026)
E22 Netflix – 2026 advertising upfront commitments (10 aug 2026)
E23 Netflix – 2022 Q4 Shareholder Letter (jan 2023)
E24 Tenet Investing – Analytikerkonsensus Netflix FY27 EPS (26 okt 2026)
Datagap och försiktighetsregler
| Saknas / svagt definierat | Varför det begränsar analysen |
|---|---|
| Global Netflix MAU/DAU samt betald churn % | Medlemstal kan inte likställas med antal tittare; betald retention ej kvantifierad. |
| Officiell MAU per år för YouTube/TikTok/Instagram 2019–2026 | Företagen ger främst spridda milstolpar, ibland format- och reklamspecifika. |
| Samma internationella panel för allt videoinnehåll | Kan inte mäta exakt total Netflix-andel av samtliga medier eller mobilappar. |
| Svenska Netflix-prenumeranter, timmar och churn | Ingen komplett officiell offentlig serie, extrapolera inte USA till Sverige. |
| Annonsvisningar, annonsintäkter per region, ARPU efter 2024 | Den exakta medlem/pris/reklam-bryggan är inte publicerad. |
| Kostnader för sport/live och spel samt kausal retentioneffekt | Kan inte isolera avkastningen på nya innehållssatsningar. |
| Fullguide för 2024 kvartal 2–4 i arkivet | Jämförelse utfall/guide är partiell. |
| 2027–2029 management-guide | Samtliga projektioner är analytiska scenarier. |
Slutlig kvalitetsstämpel: faktagranskning har gjorts mot dokumenten och offentlig mätning per 26 oktober 2026. Rounding, valutarörelser, aktiesplit och engångshändelser anges när de påverkar slutsatsen. En värdering innehåller alltid subjektiva estimat och bör inte läsas som investeringsgaranti.
BERÄKNINGAR / REPRODUCERBARHET
Börsvärde = 63,90 × 4,106325903 md = 262,4 md USD. Nettoskuld ≈ 15,13 − 8,19 = 6,94 md. EV ≈ 269,3 md. EV/EBIT(2026E) ≈ 269,3 / (51,1 × 31,5 %) = 16,7x. P/FCF normaliserat ≈ 262,4 / 10,5 = 25,0x. Värderingsvärden är avrundade, vilket kan ge små differenser vid efterräkning.
Analysen och dess antaganden avser 26 oktober 2026. PDF-versionen skapas från samma innehåll med GATEKEEPR:s gemensamma rapportlayout.