Rapportöversikt
INTUIT
Investeringsmemorandum
Fundamental analys, konkurrens, AI och värdering
per 28 oktober 2026
BESLUT AKTIEKURS BASE FAIR VALUE
KÖP
328,45 USD 430 USD
BEAR 260 USD / BASE 430 USD / BULL 600 USD
Det centrala scenariot innebär +30,9 % från angiven kurs.
BESLUTSUNDERLAG FÖR POTENTIELL INVESTERING
01 / INVESTERINGSSLUTSATS
Sammanfattning för beslutsfattare
Viktig avgränsning. Aktiekurs 328,45 USD och 267 236 000 aktier är indata från uppdragsgivaren, inte verifierad realtidskurs. Samtliga värderingar avser 28 oktober 2026 och förutsätter oförändrad USD-baserad analys. Räkenskapsåret slutar 31 juli.
Intuit är ett högkvalitativt mjukvaru- och fintechbolag som handlas till en värdering som antyder relativt svag framtida tillväxt. Den främsta tillgången är QuickBooks, en integrerad ekonomiplattform med betydande byteskostnader och en stor installationsbas. FY2026 växte omsättningen 14 % till 21,45 mdr USD, GAAP-rörelseresultatet steg 20 % och bolaget guidar för 9–10 % omsättningstillväxt FY2027. [01–03]
Problemen är samtidigt verkliga: betalda onlinekunder växte bara 4 %, pris och produktmix driver en stor del av tillväxten, TurboTax tappade deklarationsvolymer och Mailchimp har stagnerat. AI kan effektivisera Intuits produkter men också göra administrativa basfunktioner billigare. Credit Karma ger en kompletterande tillväxtmotor men ökar konjunkturkänsligheten. [02, 05]
Vid 328,45 USD motsvarar börsvärdet 87,77 mdr USD. Aktien handlas till ungefär 16,2× FY2027 års guidade GAAP-EPS, 11,8× guidad GAAP-EBIT i EV-termer och cirka 15,3× vårt antagna ägarjusterade FY2027-kassaflöde efter SBC. Värderingen är tillräckligt låg för att en måttlig positiv utveckling ska ge attraktiv potential.
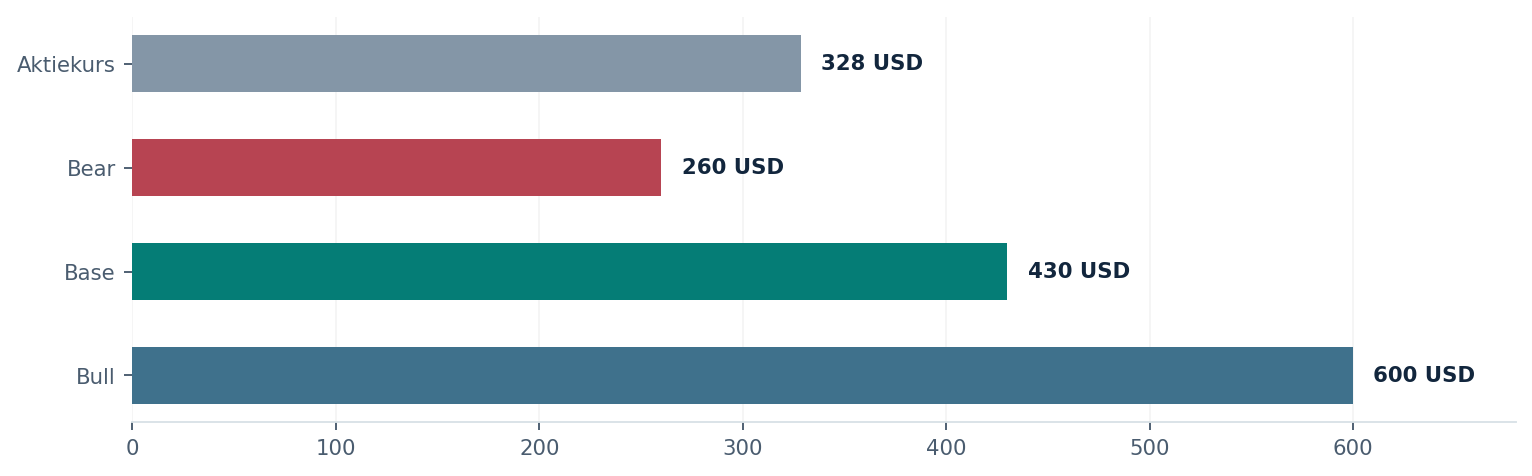
Sannolikhetsviktat värde: 25 % × 260 + 50 % × 430 + 25 % × 600 = 430 USD. Värdena är egna modellbedömningar – inte riktkurser från analytikerkonsensus.
KÄLLOR [01], [02], [03], [05]
02 / BESLUT
Köpbeslut, säkerhetsmarginal och portföljroll
Slutomdöme: KÖP, inte ett riskfritt värdecase
Rekommendationen är att köpa en mindre initial position för minst tre års horisont. Intuit ska inte värderas som en självskriven AI-vinnare. Det räcker att QuickBooks försvarar sin roll som ekonomiskt system of record, att nya kunder stabiliseras och att ledningens förbättrade lönsamhet består.
| Tolkning | Investeringskonsekvens |
|---|---|
| Stark kärnplattform | Höga byteskostnader och möjligheter att sälja betalningar, löner, finansiering och AI ovanpå redovisningen. |
| Tillväxt med kvalitetsskillnader | Online Accounting +23 % FY2026, men bara +4 % betalande onlinekunder – bevaka förmågan att växa utan ytterligare prispress. |
| Mycket lönsam | GAAP EBIT-marginal 27,4 % FY2026, med 31,8 % i mitten av FY2027-guidningen. |
| Komprimerad multipel | P/E på 16,2× framtida GAAP-vinst kräver inte ett extremt optimistiskt tillväxtscenario. |
| Huvudsaklig risk | AI-native konkurrenter och betalplattformar kan på sikt minska kundanskaffning, prissättningsmakt och plattformens relevans. |
Köpzon och positionsstorlek
| Kursnivå | Tolkning | Handlingsprincip |
|---|---|---|
| < 310 USD | Särskilt attraktiv | Öka endast om grundtesen är intakt och ingen ny strukturell försämring konstaterats. |
| 310–350 USD | Attraktiv | Rimlig zon för en initial position på 2–4 % av en diversifierad portfölj. |
| 350–430 USD | Mindre säkerhetsmarginal | Selektiv ackumulering efter positiva datapunkter. |
| > 430 USD | Nära/över centralt värde | Avvakta eller kräv uppreviderad vinst-/kassaflödesprognos. |
Positionsförslaget 2–4 % är en allmän riskram, inte individanpassad rådgivning. Exponering mot USA, USD, SaaS-multiplar och skatte-/fintechreglering bör räknas in i totalportföljen.
De två meningarna som avgör caset
Intuit är en bra investering om QuickBooks fortsätter växa tvåsiffrigt, kundtillväxten stabiliseras, AI förbättrar arbetsflöden och bolaget omvandlar rörelsevinsten till uthålligt kassaflöde efter SBC.
Intuit är en dålig investering om prisökningar döljer svag nykundstillväxt, AI och transaktionsplattformar pressar de verkliga byteskostnaderna och den nuvarande marginalexpansionen visar sig vara tillfällig.
03 / AFFÄRSMODELL
Vad äger man som Intuit-aktieägare?
Intuit består av flera närliggande men ekonomiskt olika verksamheter. QuickBooks och Online Ecosystem kombinerar löpande abonnemang med volymbaserade finansiella tjänster. TurboTax är skattesäsongsberoende. Credit Karma får huvudsakligen intäkter när finansiella institutioner distribuerar produkter till användarna. Mailchimp säljer marknadsföringsautomation. ProTax erbjuder skatteprogram för professionella aktörer. [01,02]
| Verksamhet | FY2026 oms. | Andel | Kvalitetsbedömning |
|---|---|---|---|
| GBS ex Mailchimp | 11,592 mdr | 54,0 % | Hög: system of record, betalningar, payroll och växande mid-market. |
| TurboTax | 5,296 mdr | 24,7 % | Hög marginal men säsongsberoende och utsatt för prispress. |
| Credit Karma | 2,641 mdr | 12,3 % | Snabbväxande men beroende av kreditmarknad och partnerbudgetar. |
| Mailchimp | 1,272 mdr | 5,9 % | Osäker tillväxt, integrationsfrågor och stark produktkonkurrens. |
| ProTax | 0,647 mdr | 3,0 % | Nischade skattearbetsflöden, stabilare men modest tillväxt. |
Ekonomisk logik bakom plattformen
Kundrelationen börjar ofta med bokföring eller skattedeklaration. Intuit kan sedan sälja kompletterande funktioner – betalningar, löner, kredit, fakturering, rapportering och rådgivning. Det kan öka livstidsvärdet, höja ARPC (intäkt per kund) och skapa djupare integrationer. En sådan expansion är i grunden mer värdefull än en ren prisökning för oförändrad produkt.
Skillnaden mellan produktkvalitet och investeringskvalitet
QuickBooks kan vara en utmärkt produkt med stark retention och ändå bli en medioker investering om aktien är för dyr. Här är situationen omvänd: det mesta av fundamental osäkerhet ligger i framtida tillväxt och AI, medan värderingen kräver en relativt måttlig utveckling. Det är huvudskälet till köpbeslutet.
KÄLLOR [01], [02]
04 / HISTORIK
Fem räkenskapsår: omsättning och lönsamhet
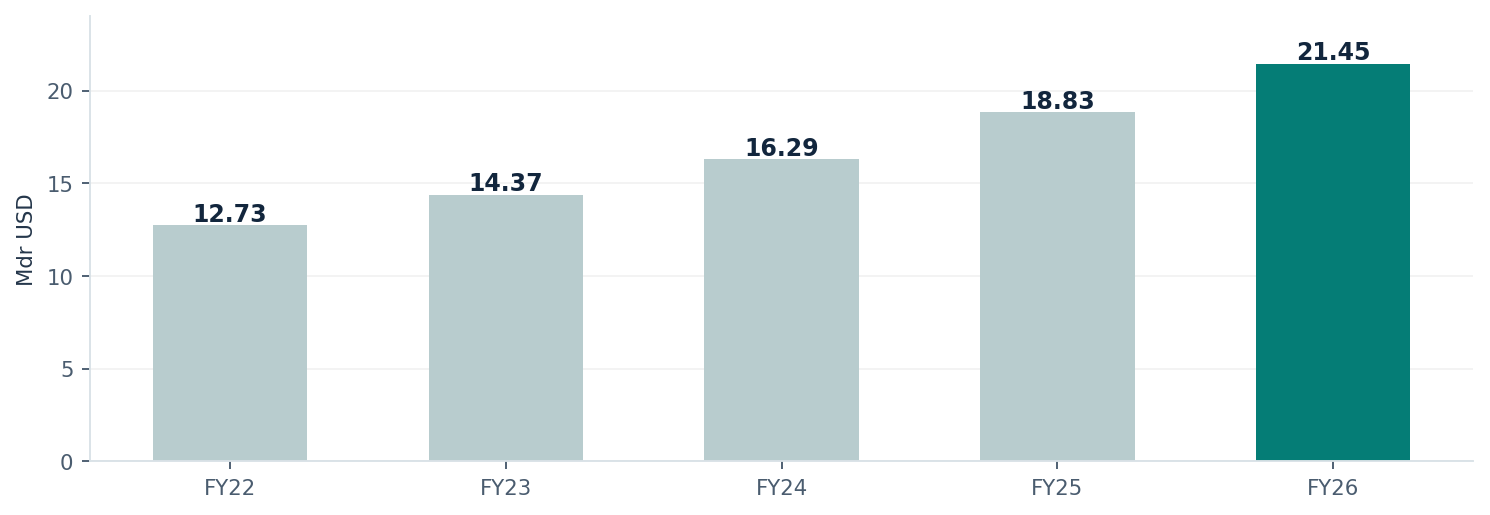
| FY | Intäkter, mdr USD | Tillväxt | Kommentar |
|---|---|---|---|
| 2022 | 12,726 | +32 % | Förvärv påverkar jämförelsen; inte representativ organisk trend. |
| 2023 | 14,368 | +13 % | Stabilisering efter förvärvsperiod. |
| 2024 | 16,285 | +13 % | Fortsatt tillväxt i plattformen. |
| 2025 | 18,831 | +16 % | Acceleration, stark Credit Karma och Online Ecosystem. |
| 2026 | 21,448 | +14 % | QuickBooks +23 % online accounting; svagare kundtillväxt. |
GAAP-resultat och kassaflöde FY2025–FY2026
| Mått | FY2025 | FY2026 | Observation |
|---|---|---|---|
| Bruttomarginal | 79,6 % | 80,2 % | Mindre förbättring i bruttolönsamhet. |
| GAAP EBIT | 4,923 mdr | 5,884 mdr | +20 %. |
| GAAP EBIT-marginal | 26,1 % | 27,4 % | +1,3 procentenheter. |
| Nettoresultat | 3,869 mdr | 4,566 mdr | +18 %. |
| GAAP diluted EPS | 13,67 USD | 16,46 USD | +20 %. |
| Operativt kassaflöde | 6,207 mdr | 8,838 mdr | Påverkades av kontantskatt. |
| Capex | 0,124 mdr | 0,221 mdr | Fortfarande kapital-lätt. |
| Rapporterat FCF | 6,083 mdr | 8,617 mdr | Överskattar sannolikt normaliserad nivå. |
| SBC | 1,968 mdr | 2,056 mdr | 9,6 % av FY2026 års omsättning. |
| FCF minus SBC | 4,115 mdr | 6,561 mdr | Eget analysmått, ej officiellt FCF. |
Felkällor att undvika: FY2022-tillväxten på 32 % är inte jämförbar organisk SaaS-tillväxt. FY2026 års ovanligt höga FCF ska inte extrapoleras utan hänsyn till skatter och SBC. Non-GAAP-serier måste bryggas till den nya FY2027-definitionen.
KÄLLOR [01], [02], [03], [04]
05 / RAPPORTGRANSKNING
Senaste åtta kvartalen – konsoliderat
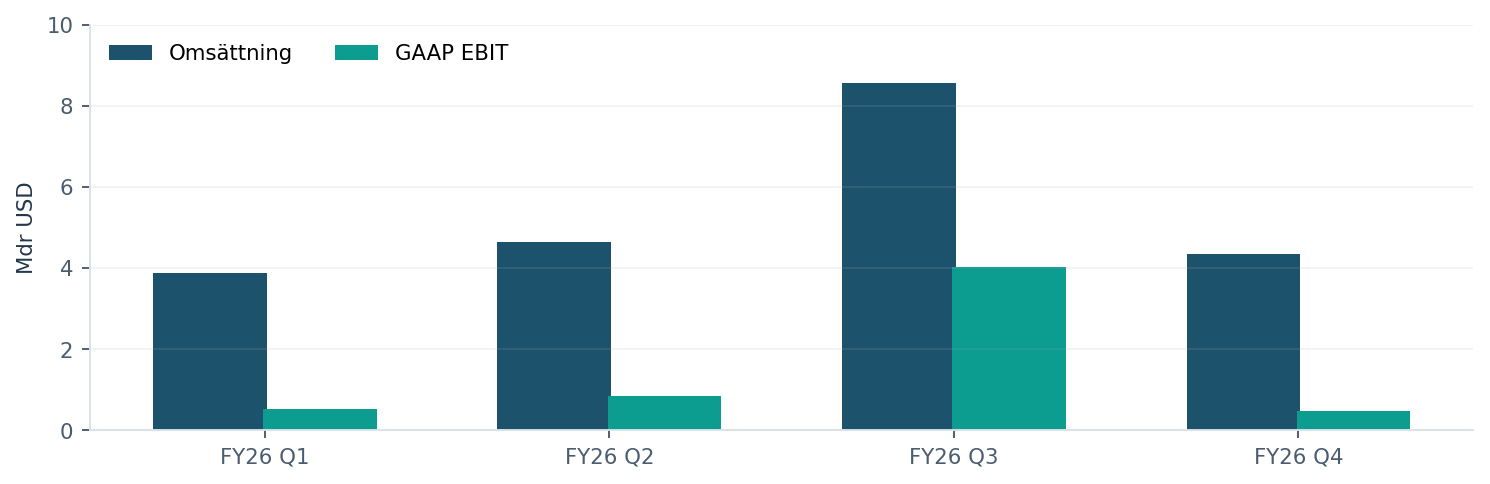
| Kvartal | Oms. mUSD | YoY | GAAP marg. | EPS | FCF mUSD | Kommentar |
|---|---|---|---|---|---|---|
| FY25 Q1 | 3 283 | +10 % | 8,3 % | 0,70 | 329 | Blandad start på året, starkare Credit Karma. |
| FY25 Q2 | 3 963 | +17 % | 15,0 % | 1,67 | 1 038 | Skatteförberedelser och positiv verksamhetsmix. |
| FY25 Q3 | 7 754 | +15 % | 48,0 % | 10,02 | 4 360 | TurboTax säsongstopp. |
| FY25 Q4 | 3 831 | +20 % | 8,8 % | 1,35 | 356 | Snabb plattformstillväxt. |
| FY26 Q1 | 3 885 | +18 % | 13,7 % | 1,59 | 599 | Online Accounting och CK positiva. |
| FY26 Q2 | 4 651 | +17 % | 18,4 % | 2,48 | 1 524 | Plattformstillväxt trots svagare kundtillväxt. |
| FY26 Q3 | 8 558 | +10 % | 47,0 % | 11,09 | 5 236 | TurboTax bättre ARPU, lägre volym. |
| FY26 Q4 | 4 354 | +14 % | 10,9 % | 1,34 | 1 258 | Omstrukturering 293 mUSD tynger GAAP EBIT. |
Säsongseffekt. FY2026 Q3 svarade för cirka 40 % av helårsintäkterna och runt 68 % av GAAP-rörelseresultatet. Kvartalsvis GAAP-marginal och FCF måste därför analyseras mot motsvarande kvartal föregående år, inte mekaniskt sekventiellt. Q4 FY2026 belastades också av en omstruktureringskostnad på 293 mUSD. [02,03]
FCF-metodik. Kassaflöde från löpande verksamheten minus capex. Eftersom SEC 10-Q redovisar kassaflöden ackumulerat har kvartalssiffrorna beräknats som differenser mellan rapportperioderna. Q4 = helår minus nio månader. Kassaflödet är före justering för SBC.
KÄLLOR [01], [02], [03], [04]
06 / DRIVKRAFTER
Segmenttillväxt och ekonomisk mix
| Kvartal | GBS* | Online Eco.* | TurboTax | Credit Karma | Mailchimp |
|---|---|---|---|---|---|
| FY25 Q1 | +9 % | +23 % | −5 % | +30 % | +6 % |
| FY25 Q2 | +22 % | +25 % | +4 % | +37 % | +2 % |
| FY25 Q3 | +22 % | +24 % | +11 % | +33 % | 0 % |
| FY25 Q4 | +21 % | +26 % | +17 % | +35 % | −1 % |
| FY26 Q1 | +20 % | +25 % | +6 % | +27 % | −1 % |
| FY26 Q2 | +21 % | +25 % | +12 % | +23 % | −2 % |
| FY26 Q3 | +17 % | +22 % | +7 % | +15 % | −2 % |
| FY26 Q4 | +15 % | +20 % | +3 % | +16 % | 0 % |
* GBS och Online Ecosystem exklusive Mailchimp. Historiska serier är omräknade av Intuit för FY2027-segmentrapporteringen. Mailchimp visas separat. Summera inte Online Ecosystem och GBS: Online Ecosystem ingår i GBS. [02]
Det mest intressanta finns under aggregerad tillväxt
| Drivare | Verifierad signal | Analytisk tolkning |
|---|---|---|
| QuickBooks Online Accounting | 5,051 mdr USD FY2026; +23 % | Stark monetisering, men tillväxten mattades till +20 % i Q4. |
| Online Services ex Mailchimp | 3,595 mdr USD; +24 % | Betalningar, löner och finansiering växer snabbare än konsoliderad omsättning. |
| Onlinebetalkunder | ca 7,9 miljoner; +4 % | Tillväxten drivs mer av ARPC/pris/mix än av nykundsvolym. |
| ARPC | ca 1 100 USD; +18 % YoY | Kraftig förbättring – kräver uppföljning av churn och cohort-retention. |
| QuickBooks retention | 83 % | Ledningsuppgift; inte dollarbaserad NRR. |
| TurboTax federal units | 39,0 vs 39,9 miljoner; ca −2 % | Högre pris/assisterad mix kompenserar volymtapp. |
| TurboTax Live | +37 %; 53 % av TurboTax | Tillväxtmotor men högre tjänsteintensitet. |
| Mailchimp | 1,272 mdr USD; cirka −1 % | Tydlig strategisk förbättringspotential men ännu inte återhämtning. |
Fullständig numerisk separation av organisk kundtillväxt, rena prishöjningar, produktuppgraderingar, payments, kapital, valutor och AI saknas i underlaget. Intuit ger användbara riktmärken, men inte en komplett bolagsövergripande tillväxtbrygga. Vi drar därför inga skenbart exakta slutsatser om varje komponents procentuella bidrag.
KÄLLOR [02], [05]
07 / REDOVISNING
GAAP, non-GAAP och kassaflödesnormalisering
En ändring som måste finnas med i varje värdering
Intuit ändrar från FY2027 definitionen av non-GAAP: aktiebaserad ersättning (SBC) exkluderas inte längre. Samtidigt bryts Mailchimp ut från GBS som separat segment. Det betyder att FY2026 års publicerade non-GAAP EPS 24,27 USD inte får jämföras rakt av med FY2027-guidningen 22,88–23,12 USD. På jämförbar basis implicerar FY2027-guidningen 23–24 % non-GAAP EPS-tillväxt. [02,03,06]
| Historiskt / prognos | Värde | Definition |
|---|---|---|
| FY2026 GAAP diluted EPS | 16,46 USD | Alla GAAP-kostnader, inklusive SBC. |
| FY2026 non-GAAP EPS, gammal metod | 24,27 USD | Exkluderar bland annat SBC. |
| FY2026 non-GAAP EPS, jämförbar nivå | ca 18,6 USD | Implicerad bas från tillväxtprocent i FY2027-guidningen. |
| FY2027 non-GAAP EPS, ny metod | 22,88–23,12 USD | Inkluderar SBC; övriga definierade justeringar kvarstår. |
| FY2027 GAAP EPS-guide | 20,12–20,36 USD | Primärt EPS-ankare för vår P/E-värdering. |
Kassaflöde: kontantskatten är den viktigaste justeringen
Under FY2026 betalade Intuit endast 281 mUSD i kontant inkomstskatt, jämfört med 1 408 mUSD FY2025. För FY2027 räknar Intuit med cirka 2 mdr USD i skattebetalningar. Rapporterat FCF för FY2026 på 8,617 mdr USD är därför inte ett lämpligt oförändrat utgångsvärde i en DCF. [01,03]
| Kassaflödesbrygga FY2026 | Mdr USD |
|---|---|
| Kassaflöde från verksamheten | 8,838 |
| – Capex | −0,221 |
| = Rapporterat FCF | 8,617 |
| – Aktiebaserad ersättning (SBC) | −2,056 |
| = Ägarjusterat FCF efter SBC | 6,561 |
Vårt ägarjusterade FCF är ett analysmått, inte GAAP och inte bolagets rapporterade FCF. SBC är inte en kontant utbetalning i kassaflödesanalysen, men leder till en ekonomisk utspädning eller kräver återköp för att neutralisera den. Att dra av SBC och hålla aktieantalet konstant är ett sätt att undvika att övervärdera flödena; separata återköpsvinster läggs inte till i DCF.
Balansräkning: cirka 7,2 mdr USD i kassa/investeringar och cirka 7,7 mdr USD skuld per 31 juli 2026. Modellens nettoskuld: 0,5 mdr USD. Kassamedel som Intuit innehar för kunder ska inte behandlas som fritt ägarkapital. [01,03]
KÄLLOR [01], [03], [06]
08 / FÖRETAGETS PROGNOS
FY2027: ledningens guide och jämförbarhet
| Post | FY2026 utfall | FY2027 guide | Kommentar |
|---|---|---|---|
| Omsättning | 21,448 mdr | 23,279–23,512 mdr | +9–10 %. |
| GBS ex Mailchimp | 11,592 mdr | 13,068–13,158 mdr | +13–14 %. |
| TurboTax | 5,296 mdr | 5,377–5,453 mdr | +2–3 %. |
| Credit Karma | 2,641 mdr | 2,919–2,973 mdr | +11–13 %. |
| ProTax | 0,647 mdr | 0,659–0,662 mdr | +2 %. |
| Mailchimp | 1,272 mdr | 1,256–1,266 mdr | −1 till 0 %. |
| GAAP EBIT | 5,884 mdr | 7,408–7,490 mdr | +26–27 %. |
| GAAP EPS | 16,46 USD | 20,12–20,36 USD | +22–24 %. |
| Non-GAAP EBIT | Gammal definition | 8,063–8,145 mdr | Ny metod inkluderar SBC. |
| Non-GAAP EPS | Gammal definition | 22,88–23,12 USD | Ny metod inkluderar SBC. |
Första kvartalet FY2027 – nästa datapunkt
Intuit guidar Q1 FY2027 för 4,294–4,313 mdr USD i omsättning, GAAP EBIT 716–729 mUSD och GAAP EPS 1,71–1,75 USD. Prognosen bekräftades vid Investor Day den 17 september. Q1 FY2027 var ännu inte publicerat per denna rapports analysdatum. [03,06]
Rapportutfall i förhållande till guidning
| Kvartal | Föregående intäktsguide | Utfall | Relation |
|---|---|---|---|
| FY25 Q1 | cirka +5–6 % | +10 % | Över |
| FY25 Q2 | 3,812–3,845 mdr | 3,963 mdr | Över |
| FY25 Q3 | 7,550–7,600 mdr | 7,754 mdr | Över |
| FY25 Q4 | 3,723–3,760 mdr | 3,831 mdr | Över |
| FY26 Q1 | cirka +14–15 % | +18 % | Över |
| FY26 Q2 | cirka +14–15 % | +17 % | Över |
| FY26 Q3 | cirka +10 % | +10 % | I linje |
| FY26 Q4 | cirka +11–12 % | +14 % | Över |
Bolagets kommunicerade guide följs mot faktiskt utfall; detta är inte ett test mot konsensus. Vissa historiska guidningsintervall är avrundade i resultatkommunikationen. Kontrollera exakt intervall i ursprungligt pressmeddelande vid formell modellrevidering. [03,04]
Analytikerkonsensus: publika uppskattningar kring 23,4 mdr USD för FY2027 och cirka 25,5 mdr USD för FY2028 ligger nära vårt base case, men tillförlitlig samtida EPS-konsensus normaliserad för den nya non-GAAP-definitionen har inte kunnat fastställas. Vi använder därför inte den som värderingsgrund.
KÄLLOR [02], [03], [04], [06]
09 / PROGNOS
Tre finansiella scenarier: FY2027–FY2029
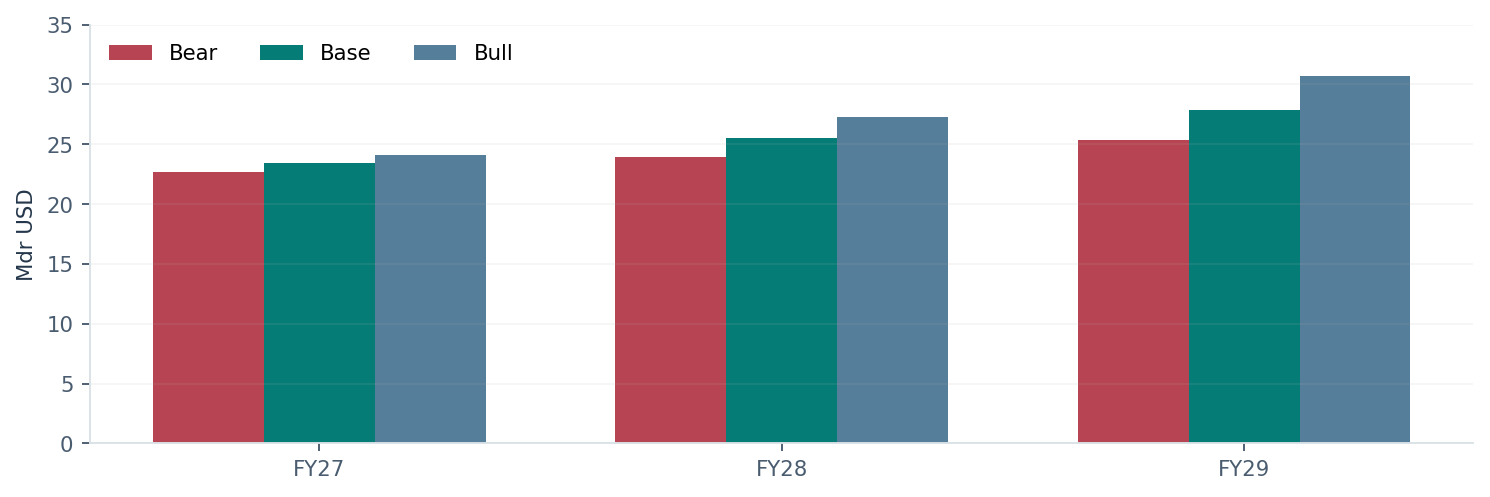
| Scenario / mdr USD | FY2027 | FY2028 | FY2029 |
|---|---|---|---|
| Bear – omsättning | 22,65 | 23,96 | 25,33 |
| Bear – GAAP-marginal | 29,0 % | 28,5 % | 28,0 % |
| Bear – GAAP EPS | 17,50 | 18,00 | 18,90 |
| Bear – FCF efter SBC | 4,90 | 5,15 | 5,40 |
| Base – omsättning | 23,40 | 25,54 | 27,88 |
| Base – GAAP-marginal | 31,8 % | 32,5 % | 33,0 % |
| Base – GAAP EPS | 20,25 | 23,20 | 26,30 |
| Base – FCF efter SBC | 5,75 | 6,35 | 7,00 |
| Bull – omsättning | 24,07 | 27,24 | 30,72 |
| Bull – GAAP-marginal | 33,0 % | 34,5 % | 36,0 % |
| Bull – GAAP EPS | 22,00 | 27,00 | 33,00 |
| Bull – FCF efter SBC | 6,40 | 7,23 | 8,17 |
Värdena är egna antaganden, inte guidning eller konsensus. Bear förutsätter svagare kundanskaffning, viss prispress och lägre marginaler. Base innebär uthållig tvåsiffrig QuickBooks-tillväxt, TurboTax stabilisering och måttliga AI-vinster. Bull kräver accelererande tillväxt, högre kundintag och tydlig AI-monetisering.
KÄLLOR [02], [03], [05]
10 / PROGNOSDETALJER
Tillväxt per segment och kunddrivare
| Årlig förändring | Bear FY27 / 28 / 29 | Base FY27 / 28 / 29 | Bull FY27 / 28 / 29 |
|---|---|---|---|
| GBS ex Mailchimp | 10 / 9 / 8 % | 13,1 / 12,5 / 12 % | 16 / 16 / 15 % |
| Online Ecosystem* | 13 / 11 / 9 % | 17 / 15 / 13 % | 22 / 21 / 19 % |
| TurboTax | 0 / 1 / 2 % | 2,4 / 3 / 4 % | 5 / 6 / 7 % |
| Credit Karma | 4 / 5 / 5 % | 11,5 / 10 / 9 % | 17 / 18 / 16 % |
| Mailchimp | −5 / −3 / 0 % | −0,9 / 2 / 3 % | 2 / 7 / 8 % |
| ProTax | 0 / 1 / 1 % | 2 / 3 / 3 % | 4 / 5 / 5 % |
* Online Ecosystem ex Mailchimp är en underkategori till GBS. Dess tillväxt adderas inte separat när total omsättning beräknas. De övriga fem huvudsegmentens värden är modellerade för att stämma av mot koncernscenarierna.
Explicit kund- och ARPC-modell
| Drivare | Bear | Base | Bull |
|---|---|---|---|
| Årlig kundtillväxt online | 0–2 % | 4–6 % | 7–9 % |
| Årlig ARPC-/mixökning | 5–8 % | 8–11 % | 11–13 % |
| Online Ecosystem FY2029 | +9 % | +13 % | +19 % |
| Antagande om prishöjning | Hög priskänslighet | Gradvis lägre ren prisandel | Högre värde per konto & usage |
| Kundretention | Svagare | Stabiliseras | Förbättras |
Investeringar och kapitalallokering
I base case antas 2,0–2,3 mdr USD SBC per år, capex omkring 0,25–0,40 mdr USD och fortsatta utdelningar och återköp. Återköpen antas minst neutralisera SBC-utspädning. Förvärv modelleras inte som en gratis värdehöjare: det planerade Sequence-förvärvets köpeskilling är inte offentliggjord och ingår inte separat i fair value. [03,09]
Intuit förväntas fortsätta investera i AI, Enterprise Suite och distribution. Base case utgår från att kostnaderna för dessa satsningar ryms inom vår prognostiserade marginal, inte från ett separat orealistiskt produktivitetslyft.
11 / VÄRDERING
Fem metoder – samma slutsats?
| Metod | Centralvärde | Vad den mäter |
|---|---|---|
| Forward P/E | 425 USD | GAAP-vinst FY2027; 20–22× bedöms rimligt. |
| DCF efter SBC | 454 USD | 10 års ägarjusterat FCF och 2,5 % terminaltillväxt. |
| EV/EBIT | 417 USD | FY2027E GAAP EBIT med 15× EV/EBIT. |
| FCF efter SBC | 430 USD | Normaliserat FY2027E ägarjusterat FCF med 20×. |
| Sum-of-the-parts | 420 USD | Olika intäktsmultiplar per produkt/segment. |
| Samlad bedömning | 430 USD | Rimligt huvudintervall 390–470 USD. |
Forward P/E – detaljerad känslighet
| Motiverat P/E FY2027 | 16× | 18× | 20× | 22× | 24× |
|---|---|---|---|---|---|
| Kurs per aktie (USD) | 324 | 364 | 405 | 445 | 486 |
Vi använder FY2027-guidningens mittpunkt 20,24 USD GAAP diluted EPS. Dagens aktiekurs motsvarar då 16,2×. För ett etablerat och lönsamt finansmjukvarubolag med 9–10 % guidning och begränsad nettoskuld förefaller 20–22× rimligt, förutsatt att QuickBooks behåller sin konkurrensposition. Historiska toppmultiplar över 30× är inte ett självändamål.
EV/EBIT och EV/EBITDA
Enterprise value ≈ 87,77 mdr USD börsvärde + 0,50 mdr nettoskuld = 88,27 mdr USD. FY2027E GAAP EBIT ≈ 7,45 mdr USD, vilket motsvarar cirka 11,9× EV/EBIT. Vid 15× EBIT blir motiverat värde ≈ 417 USD per aktie. EV/EBITDA uppskattas till drygt 10×, men kräver en avskrivningsprognos som inte verifierats på samma nivå. Därför prioriteras GAAP EBIT.
| EV/EBIT | 12× | 13× | 14× | 15× | 16× | 18× |
|---|---|---|---|---|---|---|
| Värde, USD | 333 | 361 | 388 | 416 | 444 | 500 |
Mindre avvikelser mot avrundade värden i löptext är rena avrundningseffekter. Beräknat på 267,236 miljoner aktier och 0,50 mdr USD nettoskuld.
12 / VÄRDERINGSMODELL
DCF: kassaflöde efter SBC, inte skattegynnat FCF
DCF diskonterar kassaflöde som bedöms tillfalla aktieägarna efter en ekonomisk justering för SBC. Aktieantalet hålls konstant vid 267,236 miljoner och separat återköpsvärde läggs inte till. Eftersom nettoskulden är liten används en avkastningsränta på 9,25 % nära ett antaget WACC/kostnad för eget kapital. En nettoskuldsjustering på 0,50 mdr USD dras av.
| År | Ägarjusterat FCF, mdr USD | Tillväxtantagande |
|---|---|---|
| FY27 | 5,75 | Startår |
| FY28 | 6,35 | 10,4 % |
| FY29 | 7,00 | 10,2 % |
| FY30 | 7,67 | 9,5 % |
| FY31 | 8,35 | 9,0 % |
| FY32 | 9,02 | 8,0 % |
| FY33 | 9,65 | 7,0 % |
| FY34 | 10,23 | 6,0 % |
| FY35 | 10,75 | 5,0 % |
| FY36 | 11,18 | 4,0 % |
| Parameter | Antagande |
|---|---|
| Detaljprognos | FY2027–FY2036 |
| Diskonteringsränta | 9,25 % |
| Terminaltillväxt | 2,5 % |
| Bedömt DCF-värde | 454 USD/aktie |
| Terminalvärdets andel | Cirka 58 % av företagsvärdet |
DCF-känslighet, USD per aktie
| Ränta | g = 2,0 % | g = 2,5 % | g = 3,0 % |
|---|---|---|---|
| 8.0 % | 533 | 565 | 603 |
| 8.5 % | 489 | 515 | 545 |
| 9.0 % | 451 | 473 | 497 |
| 9.5 % | 419 | 436 | 457 |
| 10.0 % | 390 | 405 | 422 |
Vid 9,25 % / 2,5 % ger kalkylen ≈ 454 USD/aktie. Terminalvärdets betydelse ger hög modellkänslighet; DCF är ett konsistenstest, inte en exakt riktkurs.
13 / RELATIVVÄRDERING
FCF-multipel, SOTP och vad marknaden prisar
FCF-multipeln: två helt olika bilder
| Mått | FY2026 faktiskt | FY2027 base | P/FCF på 328,45 USD |
|---|---|---|---|
| Rapporterat FCF | 8,617 mdr | 7,75 mdr | ca 11,3× FY27 |
| Ägarjusterat FCF efter SBC | 6,561 mdr | 5,75 mdr | ca 15,3× FY27 |
En multipel på 18–22× vårt FY2027 ägarjusterade FCF ger cirka 387–473 USD per aktie. Metoden får hög vikt eftersom den explicit hanterar SBC och en mer normal skattenivå.
Sum-of-the-parts med omsättningsmultiplar
| Delverksamhet | FY26 oms. | EV/omsättning | EV, mdr |
|---|---|---|---|
| GBS ex Mailchimp | 11,592 | 6,0× | 69,55 |
| TurboTax | 5,296 | 5,0× | 26,48 |
| Credit Karma | 2,641 | 4,0× | 10,56 |
| Mailchimp | 1,272 | 2,0× | 2,54 |
| ProTax | 0,647 | 5,0× | 3,24 |
| Summa före nettoskuld | 21,448 | — | 112,37 |
Efter 0,5 mdr USD nettoskuld motsvarar SOTP cirka 419–420 USD/aktie. Multiplarna är analytiska antaganden – inte verifierade transaktionsmultiplar. Separata fullt kostnadsallokerade GAAP-resultat för varje del saknas, vilket gör SOTP mindre robust än konsoliderad EBIT/FCF.
Omvänd värdering: hur mycket tillväxt krävs?
Med ägarjusterat FY2027 FCF på 5,75 mdr USD, avkastningskrav 9,25 % och terminaltillväxt 2,5 % motsvarar 328,45 USD ungefär 3 % jämn årlig FCF-tillväxt i tio år i en förenklad modell. Den förenklingen är inte identisk med den explicit avtrappade base-DCF:n men visar att kursen inte kräver fortsatt 20-procentig tillväxt.
Scenariovärden: Bear 260 USD (25 %), Base 430 USD (50 %) och Bull 600 USD (25 %). Bull är lägre än det mest optimistiska isolerade DCF-utfallet för att inte ge överdrivet värde åt aggressiva antaganden långt bortom FY2029.
14 / KONKURRENSFÖRDEL
QuickBooks som finansiellt system of record
QuickBooks är den viktigaste värdebäraren. Datahistorik, banker, redovisningsbyråer, betalningsflöden, fakturor, lönehantering, integrationer och interna rutiner gör ett byte praktiskt dyrt. Det är en mer försvarbar position än ren funktionalitet i ett bokföringsgränssnitt.
| Källa till konkurrensfördel | Varför den spelar roll | Vad som kan bryta den |
|---|---|---|
| Historisk ekonomidata | Migrering och kontinuitet kostar tid och riskerar fel. | Öppna datastandarder / agenter som migrerar sömlöst. |
| Ekosystem av redovisare | Konsulter rekommenderar system de själva arbetar i. | Konkurrenter vinner byrå- och partnerrelationen. |
| Betalningar och Payroll | Fler dagliga transaktioner ökar användning och ARPC. | Stripe, Square, ADP, Gusto, Ramp och Brex tar flöden. |
| Byrå- och mittmarknadsprodukter | Ökar möjligheten att växa med kunden. | Sage, Xero eller nya ERP-verktyg vinner vid uppgradering. |
| Behörighet / kontroll / compliance | Relevant vid agenter som ska agera, inte bara svara. | Billiga AI-lager får tillräcklig säkerhet och revision. |
Den verkliga varningssignalen: kundtillväxten
Intuit uppgav vid Investor Day cirka 7,9 miljoner betalande onlinekunder (+4 % YoY), 83 % retention och ARPC runt 1 100 USD (+18 %). Ledningen medgav att den övergripande kundtillväxten inte nått målen. Högre pris, uppgraderingar och mer försäljning per kund är värdefulla, men kan inte ensamma kompensera en permanent försvagning av nykundstillströmningen. [05]
Vårt base case kräver att onlinekundtillväxten stabiliseras inom 4–6 % och att en större del av ARPC-förbättringen kommer från faktisk produktanvändning än från listprishöjningar. Någon verifierad dollarbaserad NRR-serie finns inte, och 83 % kundretention ska inte tolkas som 83 % NRR.
KÄLLOR [02], [05]
15 / KONSUMENTPLATTFORM
TurboTax och Credit Karma: två olika riskprofiler
TurboTax – mogen kassaflödesmaskin, inte primär tillväxtmotor
TurboTax steg 7 % till 5,296 mdr USD FY2026. Men antalet federala TurboTax-deklarationer föll från 39,9 till 39,0 miljoner. Tillväxten var därmed huvudsakligen monetisering och mix. TurboTax Live växte 37 % och utgjorde cirka 53 % av TurboTax-intäkterna. [02,03]
Den stora risken är att enklare DIY-deklaration blir en alltmer commoditiserad produkt när AI och gratisalternativ förbättras. Live-experthjälp kan försvara intäkter men har en annan kostnadsstruktur än ren mjukvara. IRS Direct File-programmet har lagts ned; det minskar det omedelbara statliga konkurrenstrycket men eliminerar inte framtida regleringsrisk. [11]
Credit Karma – distribution av konsumentfinansiering
Credit Karma växte 20 % till 2,641 mdr USD under FY2026. Drivkrafterna är bland annat privatlån, kreditkort och försäkringar. Plattformen kan monetisera kundrelationen även mellan deklarationssäsongerna, men intäkterna är beroende av långivares marknadsföringsbudgetar, kreditaptit, godkännandegrader och konvertering. Det är inte samma defensiva återkommande intäkt som bokföringsabonnemang. [02,03]
Intuit är inte kreditgivare för varje lån som förmedlas via Credit Karma. Bolagets egna kreditprodukter, såsom QuickBooks Capital, har däremot separata risker kopplade till finansiering, förluster och regulatoriska krav. De måste följas även om nettoexponeringen är måttlig på koncernnivå.
Credit Karma Tax: strategiskt rationellt men kannibaliseringsrisk
20 oktober 2026 lanserades Credit Karma Tax: kostnadsfri federal deklaration och enhetligt angiven avgift om 15 USD per delstatsdeklaration. Detta kan förstärka distributionen och hålla kvar prismedvetna användare inom Intuit, men kan samtidigt minska betalviljan för enklare TurboTax-produkter. Syftet kan vara att maximera livstidsvärde snarare än intäkt per deklaration. [08]
KÄLLOR [02], [03], [08], [11]
16 / SVAG LÄNK
Mailchimp, ProTax och bedömning av marknadshot
Mailchimp – strategisk option med låg synlig tillväxt
Mailchimp omsatte 1,272 mdr USD FY2026 och hade ungefär 1 % negativ tillväxt. FY2027-guidningen pekar på −1 till 0 %. Ledningen särredovisar Mailchimp från FY2027, vilket ökar transparensen men visar också att produkten inte längre kan gömmas inom QuickBooks snabbare tillväxt. [02,03]
Vårt base case förutsätter i stort sett nolltillväxt FY2027 och därefter 2–3 %. Vi ger bara 2× FY2026-omsättningen i SOTP. Utan belagd förbättring i produktrelevans, nykundsanskaffning och integrationer med QuickBooks bör bolaget inte tilldelas multipeln för ett ledande snabbväxande marknadsförings-SaaS.
Konkurrensmatris – vilka kan ta ekonomiskt värde?
| Aktör / kategori | Värdekedja | Finansiell risk för Intuit |
|---|---|---|
| Xero, Sage, FreshBooks, Wave | Bokföring / SMB | Färre nya kunder, pressad ARPC, mer churn. |
| ADP, Gusto | Löner och HR | Lägre monetisering av QuickBooks Payroll. |
| Stripe, Square | Betalningar och data | Förlorat payments-take-rate och försvagat system of record. |
| Ramp, Brex | Expense, företagskort, AI | Färre transaktionsflöden i QuickBooks. |
| Shopify | E-handel och embedded finance | Närmare ägande av kundens primära handelsdata. |
| H&R; Block, AI-skatt | Skattedeklaration | DIY-prispress, lägre federal units och konvertering. |
| Cash App, Chime, NerdWallet | Konsumentfinans, erbjudanden | Lägre annonsering / kreditförmedlingsintäkt. |
| AI-native entreprenörer | Automatiserade finansiella arbetsflöden | Minskade byteskostnader och lägre marginal över tid. |
Konkurrenternas storlek är inte bevis på kundmigration. Det starkaste beviset på faktisk skada skulle vara kombinationen försvagad Intuit-kundtillväxt, sjunkande retention, mer selektiva prishöjningar och svagare betalningsvolymer. Dessa signaler är viktigare än enskilda produktlanseringar.
17 / AI
Agentic finance: verkliga produkter och verklig osäkerhet
Intuit vill gå från ett registreringssystem till ett system som kan förstå, rekommendera och utföra åtgärder. QuickBooks, Intuit Enterprise Suite och Accountant Suite byggs ut med AI-drivna avstämningar, bokföring, skattehjälp, kundreskontra och rådgivning. 27 oktober 2026 presenterades ytterligare funktionalitet inom Intuit Intelligence. [07]
| AI-område | Möjlig intäkts-/kostnadseffekt | Vad vi behöver få bevis för |
|---|---|---|
| Bokföringsagenter | Färre manuella moment, högre ARPC och retention. | Stigande net revenue retention / minskad churn. |
| Payments, AR och cash management | Fler transaktioner genom plattformen och bättre take-rate. | Ökad monetisering utan högre kreditförluster. |
| AI-assisterad skatt | Mer assisterad mix / lägre kostnad per ärende. | Jämförbar gross margin och faktisk unit retention. |
| Enterprise Suite | Högre ARPC när SMB-kunder växer mot mid-market. | Betald adoption, net expansion och CAC payback. |
| Byråstöd och rådgivning | Större partnerlojalitet och bättre distribution. | Mätbara kundflöden från accountants. |
Verifierade produktbevis är inte verifierad avkastning på AI-investeringar
Intuit uppgav vid Investor Day att plattformen kategoriserar cirka 400 miljoner transaktioner per månad med AI. Bolaget beskriver även betydande möjlig tidsbesparing och en hög andel AI-agentanvändning bland Enterprise Suite-kunder. Dessa är relevanta användningssignaler, men de är inte en redovisad separat AI-ARR, inte en färdig kohortstudie av förbättrad retention och inte en oberoende verifierad vinstbrygga. [05,07]
Om AI automatiserar arbete som Intuit tidigare tog betalt för måste bolaget i praktiken antingen öka kundens nytta, ta större andel av transaktionsflödet eller försvara priset genom tillit och kontroll. Om alternativa AI-agenter kan arbeta ovanpå öppna bank-/redovisningsdata blir inlåsningen svagare.
Oktober 2026 – produktnyheter med investeringsrelevans
| Datum | Nyhet | Betydelse |
|---|---|---|
| 15 okt | Avtal om förvärv av Sequence | Stöd för komplex fakturering och mid-market; pris ej offentliggjort. [09] |
| 20 okt | Credit Karma Tax | Gratis federal skatt; möjlig nykundsanskaffning och kannibalisering. [08] |
| 27 okt | Nya Intuit Intelligence-funktioner | Starkare produktpaket inom ekonomi och byråer; effekt ännu oklar. [07] |
KÄLLOR [05], [07], [08], [09]
18 / AI-RISKSCENARIO
Hur AI kan slå mot Intuits finanser
Det största AI-hotet är inte att en ny aktör bygger ett enkelt gränssnitt för bokföring, utan att den tar kontroll över själva betalningen, fakturan eller datakällan och automatiserar bokföringen som en billig hjälpfunktion. Det kan försvaga både tillväxttakten och den värderingsmultipel investerare accepterar.
Illustrativ resultatsensitivitet
Anta att Online Ecosystem exklusive Mailchimp får fyra procentenheter lägre intäktstillväxt under ett år än annars. Med basen 8,646 mdr USD FY2026 är det cirka 346 mUSD i utebliven omsättning. Vid antaget 40 % marginalbidrag och 24 % skatt ger det cirka 105 mUSD i lägre årlig nettovinst, motsvarande omkring 0,39 USD i EPS på 267,236 miljoner aktier.
| Led | Effekt |
|---|---|
| Online Ecosystem FY2026 | 8,646 mdr USD |
| −4 procentenheter tillväxt | −346 mUSD intäkter |
| 40 % inkrementell EBIT-marginal | −138 mUSD EBIT |
| 24 % skatt | −105 mUSD netto |
| På 267,236 miljoner aktier | −0,39 USD EPS |
Den kortsiktiga vinstförlusten är hanterbar. Det verkliga problemet uppstår om samma utveckling sänker den motiverade GAAP P/E-multipeln exempelvis från 22× till 17×. Vid FY2027 EPS kring 20,24 USD betyder det ett värderingsskifte från 445 till 344 USD per aktie redan före långsiktiga vinstrevideringar.
Asymmetrin i AI-risken: direkt årsresultat kan påverkas relativt måttligt medan ett bestående konkurrensskifte kan ge stor multipelkontraktion. Därför måste kundtillväxt, retention och betalningsvolymer följas tillsammans med AI-nyheter.
19 / RISKBILD
Riskregister, katalysatorer och bevakningspunkter
| Risk | Bedömd sannolikhet | Potentiell påverkan | Primär signal |
|---|---|---|---|
| Svag QuickBooks-nykundstillväxt | Hög | Hög | Online paying customers, ARPC, retention. |
| AI-driven prispress | Medel | Mycket hög | Kundanskaffning, listpriser, AI-erbjudanden. |
| TurboTax DIY tappar andel | Hög | Medel–hög | Federal units, Live-mix, net retention. |
| Mailchimp fortsätter stagnera | Hög | Medel | Organisk intäkt, kunder, marginaler. |
| Credit Karma och kreditcykel | Medel | Medel | Långivarnas marknadsföring, approval rates. |
| FCF/SBC/skattepress | Medel–hög | Hög | Cash taxes, SBC, återköp, nettoskuld. |
| Reglering/data/säkerhet | Medel | Hög | Kunddata, regulatoriska beslut, incidenter. |
| Multipelkompression | Medel | Hög | SaaS-riskpremie, ränta, tillväxtförväntan. |
Katalysatorer inom 6–12 månader
Positiva: reacceleration i betalda QuickBooks-kunder, Enterprise Suite-adoption, bättre retention efter prisändringar, lönsamhet med kontantskatter normaliserade, återgång till Mailchimp-tillväxt och bevis på monetiserad AI.
Negativa: svag Q1 FY2027 mot guidning, prisdriven TurboTax-kundflykt under skattesäsongen 2027, Credit Karma-avmattning, ökad SBC-andel och besked om att AI-funktioner behöver paketeras gratis för att försvara marknadsandelar.
20 / UPPFÖLJNINGSRAM
Fem konkreta skäl att ändra investeringsbeslutet
01 QuickBooks-kunder
Observerbar trigger: GBS ex Mailchimp < 11 % YoY två kvartal i rad och onlinekundtillväxt ≤ 2 %.
Konsekvens: Sänk base-värde cirka 40–70 USD och kräv ny tillväxtbrygga.
02 TurboTax-volym
Observerbar trigger: Nästa skattesäsong: federal units ned > 3 % och TurboTax Live växer < 15 %.
Konsekvens: Sänk TurboTax tillväxt och segmentmultipel.
03 Mailchimp
Observerbar trigger: Minst två kvartal ≥ +5 % organisk tillväxt eller två kvartal < −5 %.
Konsekvens: Omvärdera Mailchimp ±10–20 USD i SOTP före följdeffekter.
04 Monetiserad AI
Observerbar trigger: Onlinekundtillväxt ≥5 %, ARPC +8 % och GAAP-marginal >32 % utan stigande SBC-andel.
Konsekvens: Höj sannolikheten för bull; potentiellt +30–60 USD värde.
05 Ägarkassaflöde
Observerbar trigger: FY2027 FCF efter SBC < 5 mdr USD utan tydlig engångsorsak.
Konsekvens: Utvärdera bear case och revidera DCF.
Huvudregel för bevakningen: framtida kvartalsrapporter ändrar analysen först när de visar ett mönster i kundrelation, marginal eller kassaflöde. En isolerad kursrörelse eller en produktdemo räcker inte.
21 / ANTAGANDEN
Spårbarhet, definitioner och datahål
Vad är fakta, vad är bolagsguide, vad är vårt antagande?
| Klass | Exempel | Tillförlitlighet |
|---|---|---|
| Rapporterat | FY2026 intäkt 21,448 mdr; EPS 16,46; SBC 2,056 mdr. | Hög – SEC/Intuit. |
| Omräknat av Intuit | FY2024–FY2026 GBS ex Mailchimp, TurboTax/CK-omklassificering. | Hög, men nytt presentationssätt. |
| Bolagsguide | FY2027 omsättning 23,279–23,512 mdr; GAAP EPS 20,12–20,36. | Hög som korrekt återgivning; framtiden osäker. |
| Indikativ konsensus | Ungefär 23,4 mdr FY2027 och 25,5 mdr FY2028. | Medel/låg p.g.a. skillnader i leverantörer och datum. |
| Egen prognos | FY2029 base omsättning 27,88 mdr; EPS 26,30. | Medel. |
| Egen värdering | 430 USD fair value; 25/50/25 % scenarier. | Medel/låg – antagandekänslig. |
Data som saknas eller är otillräckliga
• Kohortvis NRR och churn, uppdelat på produkt, kundstorlek och senaste prisjusteringar.
• Fullständig numerisk tillväxtbrygga för pris, volym, paketmix, tilläggstjänster, AI och valuta per kvartal.
• Separata fullkostnadsallokerade GAAP-marginaler för QuickBooks, TurboTax, Credit Karma, Mailchimp och ProTax.
• Oberoende verifierad ROI för AI-investeringar, inklusive inkrementell ARR, kostnadsbesparingar och retention.
• Exakt FY2027–FY2029 FCF- och avskrivningsguide samt ett normaliserat samtida EPS-konsensus.
• Fullständigt harmoniserade aktuella jämförelsemultiplar för konkurrentgruppen på samma redovisningsprinciper.
Det finns därför ingen anledning att uttrycka fair value med falsk precision. Huvudintervallet 390–470 USD och den breda scenariobredden 260–600 USD är mer användbara än en enda punktestimering.
22 / KÄLLFÖRTECKNING
Primärkällor, kontrollspår och daterade externa källor
[01] Intuit Inc. – Annual Report / Form 10-K FY2026 (9 sep 2026)
Reviderad finansiell historik, kassa/skuld, kassaskatt, SBC och noter.
[02] Intuit – FY2026 Fact Sheet, Revised View (25 aug 2026)
Omräknade segment, QuickBooks, Mailchimp, kvartal, GAAP/non-GAAP.
https://investors.intuit.com/financial-information/financial-results
[03] Intuit – FY2026 Q4 and full-year earnings release (25 aug 2026)
Resultat, FY2027-guidning, Q1 FY2027-guidning, balans och återköp.
[04] Intuit – FY2025 10-K och resultatsläpp
Historiska kvartal, jämförelseperioder och tillväxt.
https://investors.intuit.com/financial-information/financial-results
[05] Intuit Investor Day 2026 – transkript (17 sep 2026)
Kundtillväxt, retention, ARPC, strategiska prioriteringar, AI.
https://stockanalysis.com/stocks/intu/transcripts/612260-investor-day-2026/
[06] Intuit – Investor Day, reaffirmed guidance (17 sep 2026)
Bekräftelse av FY2027 och Q1-guide; ny non-GAAP-definition.
[07] Intuit – Intelligence Platform / accounting announcements (27 okt 2026)
Produktnyheter, AI-agenter, accountant/Enterprise Suite.
[08] Intuit – Credit Karma Tax launch (20 okt 2026)
Gratis federal deklaration, prissättning och erbjudande.
https://investors.intuit.com/news-events/press-releases/detail/1328/intuit-launches-credit-karma-tax-free-federal-filing-with-faster-refunds-expanding-its-daily-ai-powered -financial-assistance
[09] Intuit – Sequence acquisition agreement (15 okt 2026)
Planerat förvärv och mid-market-positionering.
[10] Sage – nine-month trading update 2026
Konkurrentens tillväxt och marknadskontext.
[11] U.S. Government Accountability Office – IRS Direct File
USA:s statliga konkurrens- och regleringsmiljö för skattedeklaration.
https://www.gao.gov/products/b-337954
23 / SLUTORD
Slutligt beslutsunderlag
Slutsats: Intuit är inte ett perfekt företag. TurboTax behöver försvara sin kundbas, Mailchimp har inte levererat önskad tillväxt och QuickBooks monetisering växer snabbare än antalet kunder. Dessa problem ska inte ignoreras.
Men vid 328,45 USD framstår kombinationen av stark kärnplattform, höga byteskostnader, 9–10 % förväntad FY2027-omsättningstillväxt, hög GAAP-lönsamhet och måttlig nettoskuld som attraktiv. Värderingen kräver inte att AI blir en omedelbar intäktsrevolution. Det räcker att Intuit inte permanent förlorar sin distributions- och dataplattformsfördel.
Mitt huvudscenario ger 430 USD, det vill säga ungefär 31 % över angiven aktiekurs. Bear-värdet 260 USD innebär samtidigt en potentiell fundamental nedvärdering på cirka 21 %. Denna fördelning motiverar ett köp i begränsad storlek, inte en koncentrerad position.
INVESTERINGSBESLUTET I EN MENING Köp Intuit för QuickBooks och uthålligt kassaflöde till en rimlig multipel – inte för ett obekräftat löfte om att AI ensamt ska driva nästa tillväxtfas.
Rapport upprättad 28 oktober 2026. Alla prognoser och riktkurser är självständiga analytiska bedömningar, inte utfästelser eller personligt anpassad finansiell rådgivning. Marknadspriser kan förändras snabbt. Inga transaktionskostnader, valutaförändringar eller framtida utdelningar har inkluderats i uppsidesberäkningen.
Analysen och dess antaganden avser 28 oktober 2026. PDF-versionen skapas från samma innehåll med GATEKEEPR:s gemensamma rapportlayout.